

Fon Krizi: Mağdurların Hakları ve 131 Fonun Tasfiyesi

Fon krizi mağdurların hakları üç başlıkta toplanır. Bunlar tasfiyeden pay alma, sorumlulara karşı tazminat davası açma ve ceza soruşturmasına katılma haklarıdır.
Eylül 2026’da bazı portföy yönetim şirketlerinin fonlarında yatırımcıların para çekme taleplerini karşılayamaması üzerine Sermaye Piyasası Kurulu (SPK), 17 Eylül 2026’da Tera, Pusula, Hedef, Atlas, A1, Bulls ve Pardus portföy yönetim şirketlerine ait fonları TEFAS’ta işleme kapatmış ve 131 fonun tasfiyesine karar vermiştir. Tasfiyeyi Tera fonları için Türkiye İş Bankası, diğer şirketlerin fonları için Ziraat Bankası yürütmektedir. Tasfiye süresi 6 aya uzatılmıştır. Fon varlıkları nakde çevrildikçe yatırımcılara pay oranında ödeme yapılacaktır. Gerçekleşemeyen iade talimatlarından doğan tutarlar öncelikli ödenecektir. SPK’nın 28 Eylül 2026 duyurusuna göre 17 Eylül’de iletilen talimatlar ise TEFAS tarafından iptal edilmiştir. Bu talimatların sahiplerine pay oranında ödeme yapılacaktır. Yatırımcılar tasfiyeden pay alma hakkının yanında, şartları varsa portföy yönetim şirketine, yöneticilere, saklayıcı ve dağıtıcı kuruluşlara karşı tazminat davası açabilir. Ceza soruşturmasına şikâyetçi ve katılan olarak dahil olabilir. İdareye karşı hukuki yollara başvurabilir.
Bir emekli, birikimini “mevduattan iyi getirir” denilerek önerilen bir fona yatırmıştı. 17 Eylül sabahı uygulamayı açtığında fonun işleme kapatıldığını gördü. Fon krizi mağdurların hakları konusunda bugün en çok sorulan soru aynıdır: Param ne olacak?
Türkiye, Eylül 2026’nın ikinci yarısında sermaye piyasası tarihinin en büyük fon krizlerinden birini yaşadı. Basına yansıyan bilgilere göre tasfiye kararı verilen fonların toplam büyüklüğü yaklaşık 890 milyar TL’ye ulaşıyor. Merkezi Kayıt Kuruluşu (MKK) kayıtlarına göre yaklaşık 455 bin yatırımcı bu fonlarda pay sahibi. Yatırımcıların önemli bir kısmı birikimini “para piyasası fonu” veya “serbest fon” adı altında yatırmıştı. Çoğu, işlemi bir banka ya da aracı kurum uygulaması üzerinden yaptı. Birçoğu bu fonların düşük riskli olduğunu düşünüyordu. Bir sabah uygulamayı açtıklarında fonlarının işleme kapatıldığını ve paralarını çekemediklerini gördüler.
Bu rehberde önce fon krizinin ne olduğunu, nasıl başladığını ve hangi aşamalardan geçtiğini sade bir dille açıklıyoruz. Ardından yatırımcıların haklarını ve tasfiyede paranın nasıl ödeneceğini ele alıyoruz. İade talimatı verip parasını alamayanların durumu ayrı bir başlıkta yer alıyor. Tazminat davası, ceza soruşturmasına katılma ve idareye karşı başvuru yollarını da anlatıyoruz. Son bölümlerde zamanaşımı sürelerine ve dikkat edilmesi gereken tuzaklara değiniyoruz.
Önemli not: Fon krizi, bu yazının yazıldığı tarihte hâlâ devam eden ve her gün yeni gelişmelerin yaşandığı bir süreçtir. Soruşturma devam etmektedir ve şüpheliler hakkında masumiyet karinesi geçerlidir. Yazıdaki olay bilgileri 29 Eylül 2026 itibarıyla kamuya açık kaynaklara dayanmaktadır. Güncel durum için SPK ve KAP duyuruları takip edilmelidir.
Bu Yazımızdaki Başlıklar
- Yatırım Fonu Nedir? Krizi Anlamak İçin Temel Kavramlar
- Fon Krizi Nasıl Başladı? Olayın Kronolojisi
- Fon Krizinin Mekanizması: Ne Oldu?
- Krizin Piyasaya Etkileri ve Alınan Tedbirler
- Dünyadan Benzer Örnekler
- Fon Krizinde Son Gelişmeler (Ekim 2026)
- Hangi Fonlar ve Şirketler Etkilendi?
- Fon Tasfiyesi Nedir? Süreç Nasıl İşliyor?
- Paralar Ne Zaman ve Ne Kadar Ödenecek?
- İade Talimatı Verip Parasını Alamayanların Durumu
- Fon Krizi Mağdurların Hakları: Genel Çerçeve
- Tasfiyeden Pay Alma Hakkı
- Fon Türüne Göre Yatırımcının Durumu
- Fon Fiyatı Gerçeği Yansıtıyor muydu? Değerleme Sorunu
- Fon Payları Teminat veya Hacze Konu Olanlar
- Hisselerin Manipülasyonundan Zarar Gören Hisse Senedi Yatırımcıları
- Yurt Dışına Transferler ve Malvarlığının Takibi
- Tazminat Davası: Kime, Hangi Gerekçeyle Açılabilir?
- Ceza Soruşturması: Hangi Suçlar Gündemde?
- Yatırımcılar Şikâyetçi ve Katılan Olabilir mi?
- SPK’ya Şikâyet ve Bilgi Edinme
- Devletin ve SPK’nın Sorumluluğu: İdari Yargı Yolu
- Yatırımcı Tazmin Merkezi Fon Zararlarını Karşılar mı?
- Tüketici Hakem Heyeti ve Banka Şikâyet Kanalları
- Fon Mağdurlarını Hedef Alan Dolandırıcılıklara Dikkat
- Tasfiye Bankasının Sorumluluğu
- Yatırımcının Bilgi Alma Hakkı ve Kamuyu Aydınlatma Belgeleri
- Tazminat Davasında Hangi Deliller Önemlidir?
- Ceza Davası ile Hukuk Davasının İlişkisi
- Örnek Durumlarla Yatırımcının Hukuki Konumu
- Toplu Başvuru ve Ortak Dava Mümkün mü?
- Fon Krizi Sonrası Getirilen ve Gündemdeki Düzenlemeler
- Fon Mağdurlarının Sık Yaptığı Hatalar
- Fon Mağdurları Şimdi Ne Yapmalı? Adım Adım Kontrol Listesi
- Bursa’daki Yatırımcılar Nereye Başvurabilir?
- Fon Krizine İlişkin Hukuki Değerlendirme: Kimin Sorumluluğu?
- Yararlanılan Karar ve Düzenlemeler
- Fon Krizi Mağdurların Hakları Hakkında Sıkça Sorulan Sorular
- Sonuç: Fon Krizi Mağdurların Hakları Nasıl Korunur?
Yatırım Fonu Nedir? Krizi Anlamak İçin Temel Kavramlar
Fon krizini anlamak için önce yatırım fonlarının nasıl işlediğini bilmek gerekir.
Yatırım fonu, birçok yatırımcıdan toplanan paralarla oluşturulan ortak bir havuzdur. Bu havuzu bir portföy yönetim şirketi yönetir. Para, yatırımcılar adına hisse senedi, tahvil, repo ve mevduat gibi varlıklara yatırılır. Fonun tüzel kişiliği yoktur. Yatırımcılar fona yatırdıkları para karşılığında katılma payı alır. Katılma payının değeri, fonun portföyündeki varlıkların değerine göre her gün yeniden hesaplanır.
Bir yatırım fonunun işleyişinde görev alan başlıca aktörler şunlardır:
| Aktör | Görevi |
|---|---|
| Portföy yönetim şirketi (kurucu) | Fonu kurar ve yönetir. Hangi varlıkların alınıp satılacağına karar verir |
| Saklayıcı kuruluş | Fon portföyündeki varlıkları saklar. Fonun mevzuata ve içtüzüğe uygun yönetilip yönetilmediğini gözetir |
| Dağıtıcı kuruluş (banka, aracı kurum) | Fon katılma paylarını yatırımcılara satar. Yatırımcıya bilgi verir ve uygunluk değerlendirmesi yapar |
| TEFAS (Türkiye Elektronik Fon Alım Satım Platformu) | Farklı kuruluşların fonlarının tek bir platformdan alınıp satılmasını sağlayan elektronik sistem |
| Merkezi Kayıt Kuruluşu (MKK) | Yatırımcıların fon paylarının kaydını tutar |
| Bağımsız denetim kuruluşu | Fonun finansal tablolarını denetler |
| Sermaye Piyasası Kurulu (SPK) | Fonların kuruluşunu onaylar, sermaye piyasasını düzenler ve denetler |
Fon türleri: Krizde etkilenen fonlar arasında farklı türler bulunmaktadır. Para piyasası fonları, genellikle kısa vadeli ve düşük riskli araçlara yatırım yapması beklenen fonlardır. Serbest fonlar ise daha geniş yatırım serbestisine sahip, yüksek risk içerebilen ve mevzuat gereği yalnızca nitelikli yatırımcılara satılabilen fonlardır. Hisse senedi fonları ağırlıklı olarak hisse senedine yatırım yapar. Hangi fon türüne yatırım yapıldığı, hem tasfiye sürecindeki konumu hem de dağıtıcı kuruluşun sorumluluğunu etkileyebilir.
Fonun malvarlığı ayrıdır: Sermaye Piyasası Kanunu‘na göre yatırım fonunun malvarlığı, portföy yönetim şirketinin malvarlığından ayrıdır. Fon varlıkları, kurucunun borçları nedeniyle haczedilemez ve kurucunun iflas masasına dahil edilemez. Bu kural, yatırımcıların fon varlıkları üzerindeki hakkını korur. Ancak fon portföyündeki varlıkların değer kaybetmesine karşı bir güvence sağlamaz.
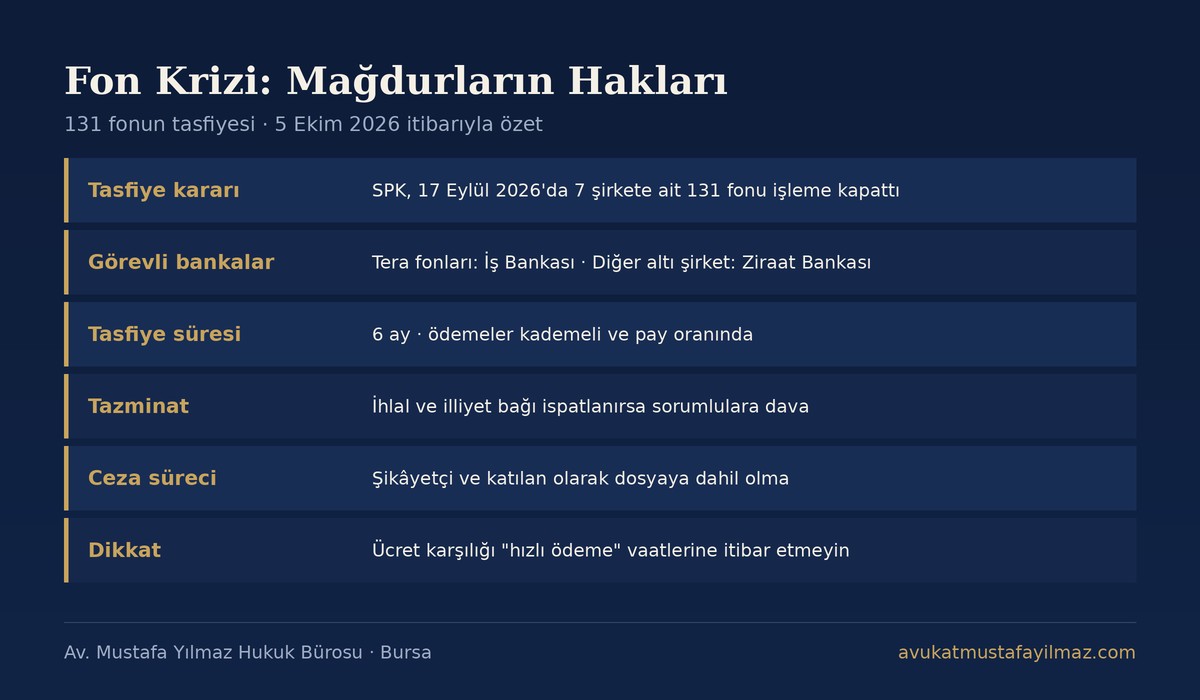
Fon krizi mağdurların hakları: 131 fonun tasfiyesi, ödemeler, tazminat davası ve suç duyurusu özet tablosu – Av. Mustafa Yılmaz
Fon Krizi Nasıl Başladı? Olayın Kronolojisi
Kamuya açık kaynaklardaki bilgilere göre olayların gelişimi özetle şöyledir:
| Tarih | Gelişme |
|---|---|
| 2025 sonları | SPK, fiili dolaşımdaki pay oranı düşük bazı hisselerde temel ekonomik verilerle açıklanamayan fiyat hareketleri tespit ettiğini ve bu konuda çalışma yürüttüğünü açıkladı |
| Aralık 2025 | Nitelikli yatırımcı tanımındaki asgari finansal varlık tutarı yükseltildi |
| 28 Ağustos 2026 | SPK, fonların fiili dolaşımı düşük hisselerde aşırı yoğunlaşmasını sınırlayan ve portföy çeşitlendirmesini zorunlu kılan yeni düzenlemeler yayımladı |
| 28 Ağustos – 15 Eylül 2026 | Düzenlemenin ardından bazı fonlardan yüksek miktarda para çıkışı yaşandı |
| 15 Eylül 2026 | Pusula Portföy ve Tera Portföy, bazı fonlarında katılma payı iade ödemelerinde temerrüde düşüldüğünü açıkladı |
| 16 Eylül 2026 | Borsa İstanbul’da sert düşüş yaşandı. BIST 100 endeksi günü yüzde 5’in üzerinde kayıpla kapattı |
| 17 Eylül 2026 | SPK, 7 portföy yönetim şirketinin fonlarını TEFAS’ta işleme kapattı ve fonların tasfiyesine karar verdi. İlgili kişiler hakkında suç duyurusunda bulunduğu açıklandı |
| 18 Eylül 2026 | SPK, 131 fonun tasfiye usul ve esaslarını açıkladı. Türkiye İş Bankası ve Ziraat Bankası görevlendirildi |
| 19-22 Eylül 2026 | İstanbul Cumhuriyet Başsavcılığının yürüttüğü soruşturma kapsamında gözaltı ve tutuklama işlemleri gerçekleştirildi |
| 21 Eylül 2026 | Tasfiye süresinin 3 aydan 6 aya uzatıldığı açıklandı |
| 27 Eylül 2026 | Soruşturma kapsamında bazı şirket ve fonlar üzerindeki malvarlığı tedbirlerinin kaldırıldığı, gerçek kişilere yönelik tedbirlerin ise sürdüğü basına yansıdı |
Basına yansıyan bilgilere göre soruşturma kapsamında 28 Eylül 2026 itibarıyla 50’yi aşkın kişi tutuklanmıştır. Soruşturma devam etmekte olup, şüpheliler hakkında henüz bir mahkûmiyet kararı bulunmamaktadır.
Fon Krizinin Mekanizması: Ne Oldu?
Kamuya yansıyan bilgiler ve SPK açıklamaları çerçevesinde krizin mekanizması şöyle özetlenebilir:
- Sığ hisselerde yoğunlaşma: İddialara göre bazı fonlar, piyasada az sayıda payı işlem gören (fiili dolaşım oranı düşük) belirli şirketlerin hisselerinde çok yüksek oranlarda pozisyon aldı. Basında, bazı fonların belirli şirketlerin fiili dolaşımdaki paylarının önemli bir kısmına sahip olduğu yönünde bilgiler yer aldı.
- Fiyatların yükselmesi ve yüksek getiri: Bu hisselerin fiyatları kısa sürede çok yüksek oranlarda arttı. Fonlar yüksek getiri göstermeye başladı.
- Yeni para girişi: Yüksek getiri, yeni yatırımcıları bu fonlara çekti. İddialara göre fonlara giren yeni paralar da aynı hisselerin alımında kullanıldı ve fiyatlar yükselmeye devam etti.
- Düzenleme ve para çıkışı: SPK’nın 28 Ağustos 2026’da getirdiği yoğunlaşma sınırlamaları ve piyasadaki kaygılar üzerine fonlardan hızlı para çıkışı başladı.
- Likidite krizi: Fonlar, yatırımcıların iade taleplerini karşılamak için ellerindeki hisseleri satmak zorunda kaldı. Ancak bu hisselerin piyasası sığdı. Satış yapıldığında fiyatlar sert şekilde düştü ve fonlar talepleri karşılayacak nakdi bulamadı. Sonuçta iade ödemelerinde temerrüt yaşandı.
Bu mekanizma, fonların gösterdiği yüksek getirinin, portföydeki varlıkların gerçekte satılabilecek değerini yansıtıp yansıtmadığı sorusunu gündeme getirmiştir. Soruşturmada, fiyat hareketlerinin piyasa dolandırıcılığı (manipülasyon) niteliği taşıyıp taşımadığı ve fon kaynaklarının hukuka aykırı şekilde kullanılıp kullanılmadığı incelenmektedir.
Krizin Piyasaya Etkileri ve Alınan Tedbirler
Fonlardaki temerrüt haberlerinin ardından Borsa İstanbul’da sert satışlar yaşandı. Basına yansıyan bilgilere göre BIST 100 endeksi 16 Eylül 2026’da yüzde 5’in üzerinde değer kaybetti. Yatırımcıların diğer fonlardan da para çekmeye yönelmesi, krizin daha geniş bir alana yayılma riskini doğurdu.
Bu süreçte kamuoyuna yansıyan başlıca tedbirler şunlardır:
- SPK’nın ilgili fonları TEFAS’ta işleme kapatması ve tasfiye kararı vermesi
- Finansal İstikrar Komitesinin toplanması
- Piyasaya likidite sağlanmasına yönelik para politikası araçlarının kullanılması
- Kredili sermaye piyasası işlemlerine ilişkin bazı oranların geçici olarak gevşetilmesi
- Soruşturma kapsamında şüphelilerin malvarlıkları üzerinde tedbirler uygulanması ve yurt dışı çıkış yasakları
Tasfiye kararı, yatırımcıların parasını hemen çekmesini engeller. Öte yandan fon varlıklarının panik satışlarla değersizleşmesini önlemeyi ve tüm yatırımcılara eşit davranılmasını amaçlar. Tasfiye yapılmasaydı, iade talebini ilk veren yatırımcılar ödeme alırken, geride kalanların elinde yalnızca değeri hızla düşen sığ hisseler kalabilirdi.
Dünyadan Benzer Örnekler
Yatırım fonlarında likidite krizleri yalnızca Türkiye’ye özgü değildir. Dünyadaki bazı örnekler, bu tür krizlerin nasıl sonuçlandığına dair fikir vermektedir:
- ABD, 2008 – Reserve Primary Fund: Küresel finans krizi sırasında, portföyünde Lehman Brothers’a ait borçlanma araçları bulunan bu para piyasası fonunun pay değeri 1 doların altına düştü. Fon iadeleri askıya alındı. Fon tasfiye edildi. Yatırımcılar zamanla paralarının büyük kısmını geri aldı. Olay, para piyasası fonlarının “risksiz” olmadığını göstermesi bakımından dönüm noktası kabul edilir. ABD’de bu fonlara ilişkin düzenlemelerin sıkılaştırılmasına yol açtı.
- İngiltere, 2019 – Woodford Equity Income Fund: Likiditesi düşük ve borsada işlem görmeyen şirketlere yoğun yatırım yapan bu fon, yoğun iade talepleri üzerine iadeleri askıya aldı. Ardından tasfiye edildi. Yatırımcılar tasfiyede paralarının ancak bir kısmını geri alabildi. Süreç sonunda, İngiliz finansal düzenleyicisinin incelemesiyle fonun yetkili yöneticisinin katkısıyla yatırımcılara ek ödeme yapılmasını sağlayan bir tazmin planı uygulandı.
Bu örnekler iki önemli dersi ortaya koymaktadır. Birincisi, likiditesi düşük varlıklara yoğunlaşan fonlar, yoğun para çıkışı karşısında kırılgan hale gelir. İkincisi, tasfiye süreci ile sorumluluk ve tazmin süreci birbirinden ayrıdır. Tasfiyede karşılanmayan zararların giderilmesi, düzenleyici ve yargısal süreçlerin sonucuna bağlıdır ve uzun sürebilir.
Fon Krizinde Son Gelişmeler (Ekim 2026)
- Etkilenen yatırımcı sayısı: SPK’nın 23 Eylül 2026 açıklamasına göre tasfiye kapsamındaki 131 fonda 455.758 tekil yatırımcı bulunuyor.
- Fonların dağılımı: SPK bültenine göre 131 fonun 42’si Pardus, 31’i Hedef, 16’sı Atlas, 15’i Bulls, 12’si Pusula, 9’u A1 Capital ve 6’sı Tera Portföy’e aittir.
- İptal edilen talimatlar: SPK, 28 Eylül 2026’da 17 Eylül günü TEFAS’a iletilen tüm talimatların iptal edildiğini açıkladı. Bu talimatların sahiplerine pay oranında ödeme yapılacak.
- Fon Koordinasyon Kurulu: Basına yansıyan bilgilere göre 29 Eylül 2026’da tasfiye sürecinin hızlı yürütülmesi için bir koordinasyon kurulu oluşturuldu.
- İsteğe bağlı iade hesapları: SPK, isteğe bağlı iade hesaplarının açıldığını duyurdu. Bu hesaplar, tasfiye kararı öncesindeki satışlardan elde ettiği kazancı gönüllü olarak fona iade etmek isteyenler içindir.
Bu bilgiler 5 Ekim 2026 itibarıyla SPK duyurularına ve basına yansıyan haberlere dayanır. Süreç hızla değişmektedir. Güncel durum için SPK ve KAP duyuruları takip edilmelidir.
Hangi Fonlar ve Şirketler Etkilendi?
SPK’nın 17 Eylül 2026 tarihli kararıyla aşağıdaki yedi portföy yönetim şirketine ait fonlar işleme kapatılmış ve tasfiye kapsamına alınmıştır:
- Tera Portföy Yönetimi A.Ş.
- Pusula Portföy Yönetimi A.Ş.
- Hedef Portföy Yönetimi A.Ş.
- Atlas Portföy Yönetimi A.Ş.
- A1 Portföy Yönetimi A.Ş. (A1 Capital)
- Bulls Portföy Yönetimi A.Ş.
- Pardus Portföy Yönetimi A.Ş.
Kaynaklarda fon sayısı ilk açıklamada 130, tasfiye usul ve esaslarının açıklandığı duyuruda ise 131 olarak yer almaktadır. Şirket bazında fon dağılımı farklı kaynaklarda farklı rakamlarla verilmektedir. Yatırımcıların, kendi fonlarının tasfiye listesinde olup olmadığını SPK bültenleri ve KAP açıklamaları üzerinden, fon kodu ile kontrol etmesi gerekir. Aynı portföy yönetim şirketine ait olup tasfiye listesinde yer almayan fonlar bulunabileceği de unutulmamalıdır.
Fon Tasfiyesi Nedir? Süreç Nasıl İşliyor?
Tasfiye, fonun faaliyetine son verilerek portföydeki varlıkların satılması ve elde edilen paranın yatırımcılara dağıtılması sürecidir. SPK’nın açıkladığı tasfiye usul ve esaslarına göre süreç şöyle işlemektedir:
- Tasfiyeyi yürüten bankalar: Tera Portföy fonları için Türkiye İş Bankası, Pusula, Hedef, Atlas, A1, Bulls ve Pardus portföy şirketlerinin fonları için Ziraat Bankası görevlendirilmiştir.
- Mutabakat: Karardan sonra kısa sürede bankalar ve MKK bir tespit çalışması yapar. Fonların toplam katılma payları ve yatırımcıların bireysel hesapları belirlenir. Paylar üzerindeki rehin, haciz, tedbir ve bekleyen talimatlar da kayda geçirilir.
- Varlıkların nakde çevrilmesi: Fon portföyündeki varlıklar. Fon yararı, yatırımcı menfaati, piyasa derinliği ve likidite koşulları gözetilerek görevli bankanın belirleyeceği sıklıkta kademeli olarak satılır.
- Ödeme: Satışlardan elde edilen nakit, yatırımcıların fondaki katılma payı oranında bireysel hesaplarına aktarılır. Ödemeler tek seferde değil, varlıklar satıldıkça birden fazla aşamada yapılabilir.
- Öncelikli ödeme: TEFAS üzerinden verilip gerçekleştirilemeyen iade talimatlarından doğan tutarlar fon hesabına borç olarak kaydedilir. Elde edilen nakitten öncelikli olarak ödenir.
- Alım-satım yasağı: Tasfiyedeki fonlarda TEFAS veya başka dağıtım kanalları üzerinden yeni alım veya iade talimatı verilemez.
- Süre: Tasfiye süresi başlangıçta 3 ay olarak belirlenmiş, daha sonra 6 aya uzatılmıştır. Bu süre, tasfiyenin tamamlanması için öngörülen azami süredir. Ödemelerin tamamının süre sonunda yapılacağı anlamına gelmez.
SPK, tasfiye kararının fonların “hiçbir varlığının bulunmadığı” anlamına gelmediğini açıklamıştır. Fon portföyünde devlet tahvili, hazine bonosu, repo ve mevduat gibi likit varlıklar da bulunmaktadır. Bu varlıklar hızla nakde çevrilebilir. Sığ hisseler gibi likiditesi düşük varlıkların satışı ise daha uzun sürecek ve daha düşük fiyatlarla gerçekleşebilecektir.
Paralar Ne Zaman ve Ne Kadar Ödenecek?
Bu sorunun kesin bir cevabı yoktur ve fondan fona değişecektir. Belirleyici olan unsurlar şunlardır:
- Fonun portföy yapısı: Bazı fonların portföyü ağırlıklı olarak devlet tahvili, repo ve mevduat gibi likit varlıklardan oluşur. Bu fonların yatırımcılarının daha hızlı ve daha yüksek oranda ödeme alması beklenir. Portföyü ağırlıklı olarak sığ hisselerden oluşan fonlarda ise ödeme süresi uzayabilir. Ödenen tutar, fonun son açıklanan birim fiyatına göre hesaplanan değerin altında da kalabilir.
- Satış fiyatları: Sığ hisselerin kısa sürede ve büyük miktarlarda satılması fiyatların düşmesine yol açabilir. Tasfiye bankasının satışları fon yararını gözeterek kademeli yapması beklenir.
- Önceki borçlar: Gerçekleşemeyen iade talimatlarından doğan borçlar önce ödendiği için, payını bekleyen diğer yatırımcılara kalan tutar bu ödemelerden etkilenir.
- Soruşturmadaki tedbirler: Soruşturma kapsamında fon varlıkları veya bağlantılı şirketler üzerinde tedbir uygulanıp uygulanmadığı da süreci etkileyebilir.
Basında, küçük yatırımcıların ve para piyasası fonu yatırımcılarının öncelikli olarak korunmasına yönelik çözüm arayışlarının gündemde olduğu yönünde haberler yer almaktadır. Ancak bu yazının yazıldığı tarih itibarıyla yatırımcı zararlarının kamu kaynaklarıyla karşılanmasına ilişkin yürürlüğe girmiş bir yasal düzenleme bulunmamaktadır. Bu konudaki gelişmeler yalnızca resmi açıklamalardan takip edilmelidir.
İade Talimatı Verip Parasını Alamayanların Durumu
Güncelleme (28 Eylül 2026): SPK, 17 Eylül 2026’da TEFAS’a iletilen tüm alım ve satım talimatlarının iptal edildiğini duyurdu. Bu talimatların sahiplerine tasfiye bakiyesinden pay oranında ödeme yapılacak. Tasfiye esaslarındaki öncelikli ödeme kuralının hangi talimatları kapsadığı tartışmalıdır. Durumunuzu dağıtıcı kuruluştan yazılı olarak öğrenin ve SPK duyurularını takip edin.
Krizin en mağdur gruplarından biri, fonlar işleme kapatılmadan önce veya kapatılırken satış (iade) talimatı veren. Ancak parası hesabına geçmeyen yatırımcılardır. SPK’nın tasfiye esaslarına göre:
- TEFAS üzerinden verilip gerçekleştirilemeyen iade talimatları karşılığında oluşan tutar, fon hesabına borç olarak kaydedilir.
- Görevli bankanın varlık satışlarından elde ettiği nakitten öncelikle bu borçlar ödenir.
- Tasfiye esaslarında belirli bir tarih ve saat eşiği (basına yansıyan bilgilere göre ihbarlı fonlar için 17 Eylül 2026 saat 13.30, para piyasası fonları için izahnamedeki valör saati) esas alınmaktadır. Bu eşikten önce ve sonra verilen talimatların durumu farklıdır.
İade talimatı veren yatırımcılar şunları yapmalıdır:
- Talimatın verildiği kanalı (banka uygulaması, aracı kurum, TEFAS), tarih ve saatini ve talimat numarasını gösteren kayıtları saklamalıdır.
- Talimatın dağıtıcı kuruluşta “iptal edildi”, “gerçekleşmedi” veya “beklemede” olarak görünüp görünmediğini kontrol etmelidir.
- Mutabakat sürecinde kendi kayıtlarının doğru yansıtıldığını dağıtıcı kuruluştan yazılı olarak teyit etmelidir.
- Talimatın hatalı şekilde işlenmediği veya kapsam dışı bırakılmadığı konusunda şüphe varsa, dağıtıcı kuruluşa ve görevli bankaya yazılı başvuruda bulunmalıdır.
Fon Krizi Mağdurların Hakları: Genel Çerçeve
Fon krizinden etkilenen yatırımcıların başvurabileceği hukuki yollar birbirinden bağımsız ancak birbirini tamamlayan birkaç başlıkta toplanabilir:
| Hak / yol | Muhatap | Amaç |
|---|---|---|
| Tasfiyeden pay alma | Görevli banka (tasfiye) | Fon varlıklarının satışından pay oranında ödeme |
| Öncelikli ödeme | Görevli banka | Gerçekleşemeyen iade talimatlarından doğan alacağın öncelikli ödenmesi |
| Tazminat davası | Portföy yönetim şirketi, yöneticiler, saklayıcı, dağıtıcı kuruluş, bağımsız denetçi (somut ihlale göre) | Tasfiyede karşılanmayan zararın tazmini |
| Ceza soruşturmasına katılma | Şüpheliler (Cumhuriyet başsavcılığı nezdinde) | Faillerin cezalandırılması, el konulan malvarlığından iade imkânı |
| SPK’ya şikâyet ve bilgi edinme | Sermaye Piyasası Kurulu | İdari inceleme, bilgi ve belgeye erişim |
| İdari yargı yolu | SPK / idare | İşlemlerin iptali, hizmet kusuru nedeniyle tazminat (tam yargı) |
| İhtiyati tedbir ve haciz | Sorumlu kişilerin malvarlığı | Tazminat alacağının güvence altına alınması |
Aşağıda bu hakların her birini ayrıntılı olarak ele alıyoruz.
Tasfiyeden Pay Alma Hakkı
Fon yatırımcısının en temel hakkı, fon varlıklarının satışından elde edilecek paradan, sahip olduğu katılma payı oranında pay almaktır. Fon malvarlığı, portföy yönetim şirketinin malvarlığından ayrıdır. Bu nedenle şirketin kendi borçları veya şirket hakkındaki soruşturma, yatırımcının fon varlıkları üzerindeki hakkını kural olarak ortadan kaldırmaz.
Bu hakkın kullanılması için yatırımcının ayrıca bir başvuru yapması gerekmez. Ödemeler, MKK kayıtları esas alınarak yatırımcının bireysel hesabına yapılır. Ancak yatırımcının:
- Hesap bilgilerinin güncel olduğunu,
- Katılma payları üzerinde haciz, rehin veya tedbir bulunup bulunmadığını,
- Ödemelerin hangi hesaba yapılacağını
dağıtıcı kuruluştan kontrol etmesi önerilir. Yatırımcının vefatı halinde mirasçıların, veraset belgesiyle dağıtıcı kuruluşa başvurması gerekir.
Tasfiye işlemlerinin denetimi: Görevli banka varlıkları piyasa değerinin açıkça altında satabilir, satışları fon yararına aykırı yapabilir veya ödemeleri hatalı dağıtabilir. Bu durumlarda yatırımcıların SPK’ya başvuru hakkı saklıdır. Genel hükümlere göre hukuki yollara başvurmak da mümkündür. Yatırımcıların, tasfiye süresince yayımlanacak fon fiyatlarını, satış bilgilerini ve ödeme duyurularını düzenli olarak kaydetmesi önerilir.
Fon Türüne Göre Yatırımcının Durumu
Tasfiye kapsamındaki fonların hepsi aynı risk profiline sahip değildir. Yatırımcının hangi tür fona yatırım yaptığı, hem tasfiyede alacağı ödemeyi hem de ileri sürebileceği hukuki argümanları etkiler.
Para Piyasası Fonu Yatırımcıları
Para piyasası fonları, mevzuat gereği kısa vadeli, likit ve düşük riskli araçlara yatırım yapmalıdır. Repo, ters repo, kısa vadeli devlet borçlanma araçları ve mevduat bu araçlara örnektir. Bu nedenle yatırımcılar bu fonları çoğu zaman “mevduata alternatif” olarak görür. Para piyasası fonu yatırımcıları bakımından özellikle şu sorular önem taşır:
- Fon portföyünün gerçekten para piyasası fonu kurallarına uygun şekilde oluşturulup oluşturulmadığı
- Fonun, ilişkili taraflara veya likiditesi düşük araçlara mevzuata aykırı yatırım yapıp yapmadığı
- Yatırımcıya fonun riskleri konusunda yanıltıcı bilgi verilip verilmediği
Para piyasası fonunun portföyü ağırlıklı olarak likit araçlardan oluşuyorsa, tasfiyede yatırımcının yüksek oranda ve görece hızlı ödeme alması beklenir. Portföyün bu kurallara aykırı oluşturulduğu tespit edilebilir. Bu durumda portföy yönetim şirketinin ve gözetim yükümlülüğü bulunan kuruluşların sorumluluğu güçlü şekilde gündeme gelir. Basında, para piyasası fonu yatırımcılarının öncelikli korunmasına yönelik çözüm arayışlarının gündemde olduğu yönünde haberler yer almaktadır.
Serbest Fon Yatırımcıları ve Nitelikli Yatırımcı Kuralı
Serbest fonlar, diğer fon türlerine göre çok daha geniş yatırım serbestisine sahiptir ve yüksek risk içerebilir. Bu nedenle mevzuat, serbest fonların yalnızca nitelikli yatırımcılara satılabileceğini öngörmektedir. Nitelikli yatırımcı tanımındaki asgari finansal varlık tutarı Aralık 2025’te önemli ölçüde yükseltilmiştir.
Serbest fon yatırımcıları bakımından kritik sorular şunlardır:
- Yatırımcı, fonu satın aldığı tarihte nitelikli yatırımcı şartlarını taşıyor muydu?
- Dağıtıcı kuruluş, yatırımcının nitelikli yatırımcı olup olmadığını usulüne uygun şekilde tespit etti mi?
- Yatırımcıya, fonun yüksek risk içerdiği ve yalnızca nitelikli yatırımcılara uygun olduğu açıkça bildirildi mi?
- Yatırımcı, dağıtıcı kuruluşun yönlendirmesiyle veya hazır formlarla nitelikli yatırımcı beyanı imzalamaya teşvik edildi mi?
Nitelikli yatırımcı şartlarını taşımayan bir kişiye serbest fon satıldığının ortaya konulması, dağıtıcı kuruluşun sorumluluğu bakımından en güçlü argümanlardan biridir. Ancak yatırımcının kendi beyanıyla nitelikli yatırımcı olduğunu bildirmiş olması, bu argümanın değerlendirilmesini etkileyebilir. Beyanın hangi koşullarda alındığı önemlidir.
Hisse Senedi ve Diğer Fonların Yatırımcıları
Hisse senedi fonları ve diğer fon türlerinde de yatırımcının durumu, fonun izahnamesinde belirtilen yatırım stratejisine uygun yönetilip yönetilmediğine bağlıdır. İzahnamede belirtilen çeşitlendirme ve risk sınırlamalarına aykırı olarak birkaç sığ hissede aşırı yoğunlaşma yapılmışsa, bu durum yönetim şirketinin sorumluluğunu doğurabilir.
Fon Fiyatı Gerçeği Yansıtıyor muydu? Değerleme Sorunu
Fon krizinin en tartışmalı yönlerinden biri, fonların açıkladığı birim fiyatların portföydeki varlıkların gerçek değerini yansıtıp yansıtmadığıdır. Fon birim fiyatı, portföydeki varlıkların piyasa fiyatları üzerinden hesaplanır. Ancak piyasada çok az işlem gören hisselerde durum farklıdır. Piyasa fiyatı ile büyük miktarlı satışta elde edilebilecek fiyat arasında ciddi fark olabilir.
Bu durumun yatırımcılar açısından sonuçları şunlardır:
- Yatırımcının hesabında gördüğü değer, tasfiyede eline geçecek tutardan yüksek olabilir.
- Fonun geçmişte gösterdiği yüksek getiriler, yapay fiyat hareketlerine dayanıyorsa, yatırımcılar yanıltılmış olabilir.
- Krizden önce fondan çıkan yatırımcılar yüksek fiyattan ödeme alırken, fonda kalan yatırımcılar bu çıkışların yükünü taşımış olabilir.
Fon fiyatlarının yapay olarak yükseltildiği ve yatırımcıların bu fiyatlara güvenerek yatırım yaptığı ortaya konulabilir. Bu durum hem piyasa dolandırıcılığı soruşturmasında hem de tazminat davalarında önemli bir unsur olacaktır. Değerleme konusunda SPK’nın ve bağımsız denetim kuruluşlarının raporları belirleyici delil niteliği taşıyabilir.
Fon Payları Teminat veya Hacze Konu Olanlar
Bazı yatırımcılar fon paylarını kredi teminatı olarak göstermiş, bazılarının fon payları üzerinde haciz veya tedbir bulunmaktadır. SPK’nın tasfiye esaslarında, mutabakat sürecinde fon payları üzerindeki rehin, haciz ve tedbirlerin de tespit edileceği belirtilmiştir. Bu yatırımcıların:
- Kredi veren bankayla teminat durumunu yazılı olarak netleştirmesi,
- Teminat değerindeki düşüş nedeniyle ek teminat talebiyle karşılaşıp karşılaşmayacağını öğrenmesi,
- Tasfiye ödemelerinin önce rehin alacaklısına mı yoksa kendi hesabına mı yapılacağını teyit etmesi
gerekir. Basına yansıyan bilgilere göre kriz sonrasında kredili sermaye piyasası işlemlerine ilişkin bazı oranlar geçici olarak gevşetilmiştir. Bu tür geçici düzenlemelerin süreleri takip edilmelidir.
Hisselerin Manipülasyonundan Zarar Gören Hisse Senedi Yatırımcıları
Fon krizinden yalnızca fon yatırımcıları değil, iddiaya konu hisseleri doğrudan borsadan satın alan yatırımcılar da etkilenmiştir. Fiyatı yapay olarak yükseltildiği iddia edilen hisseleri yüksek fiyattan alan ve fiyatlar düştüğünde zarar eden yatırımcılar bakımından:
- Piyasa dolandırıcılığı nedeniyle zarar gördüklerini ileri sürerek, suçun faillerine karşı haksız fiil hükümlerine dayanan tazminat talebinde bulunma imkânı değerlendirilebilir.
- Bu taleplerde, zararın piyasa dolandırıcılığı eylemleriyle illiyet bağı içinde olduğunun ispatı güçtür. SPK’nın inceleme raporları ve ceza yargılamasının sonucu belirleyici olacaktır.
- Şirketin kamuyu aydınlatma yükümlülüğüne aykırı davrandığı veya yanıltıcı açıklamalar yaptığı tespit edilebilir. Bu durumda şirketin ve yöneticilerinin sorumluluğu da gündeme gelir.
Yurt Dışına Transferler ve Malvarlığının Takibi
Basına yansıyan bilgilere göre soruşturmada, kriz öncesinde bazı şüphelilerin yurt dışına yüksek tutarlı para transferleri yaptığı iddiaları incelenmektedir. Mali Suçları Araştırma Kurulu (MASAK) incelemeleri ve malvarlığı tedbirleri bu kapsamda önem taşımaktadır.
Yatırımcılar açısından bu durumun önemi şudur. Suçtan elde edildiği tespit edilen malvarlığı değerleri, TCK m.55 uyarınca öncelikle mağdurlara iade edilmelidir. Yurt dışındaki malvarlığının geri getirilmesi ise uluslararası adli yardımlaşma süreçlerine bağlıdır ve uzun sürebilir. Bu nedenle yatırımcıların, ceza soruşturmasına şikâyetçi olarak dahil olması ve el konulan malvarlığının mağdurlara iadesi talebini dosyaya sunması önemlidir. Ayrıca hukuk davalarında ihtiyati haciz yoluyla sorumluların Türkiye’deki malvarlıkları üzerinde güvence sağlanması değerlendirilmelidir.
Tazminat Davası: Kime, Hangi Gerekçeyle Açılabilir?
Tasfiye sonucunda yatırımcının eline geçen tutar, fona yatırdığı veya fonun son açıklanan fiyatına göre sahip olduğu değerin altında kalabilir. Bu zararın tazmini için hukuk mahkemelerinde dava açılabilir. Ancak şu temel ilke unutulmamalıdır: Fonun değer kaybetmesi tek başına tazminat sebebi değildir. Yatırım fonları risk içerir ve değer kaybı, yatırımın doğal sonuçlarından biridir. Tazminat için iki şey ortaya konulmalıdır. İlki, belirli bir kişi veya kurumun kanundan, mevzuattan veya sözleşmeden doğan bir yükümlülüğü ihlal ettiğidir. İkincisi, zararın bu ihlalden kaynaklandığıdır (illiyet bağı).
Portföy Yönetim Şirketinin Sorumluluğu
Portföy yönetim şirketi, fonu yatırımcılar adına ve onların menfaatine yönetmekle yükümlüdür. Şirketin özen ve sadakat yükümlülükleri, fonun içtüzük ve izahnamesine, yatırım stratejisine, risk sınırlamalarına ve sermaye piyasası mevzuatına uygun yönetilmesini kapsar. Başlıca sorumluluk sebepleri şunlar olabilir:
- Fonun izahnamesinde belirtilen yatırım stratejisinin veya risk profilinin dışına çıkılması
- Portföy sınırlamalarına ve çeşitlendirme kurallarına aykırı davranılması
- Fon varlıklarının kurucu, yöneticiler veya ilişkili kişiler yararına kullanılması
- Fon portföyündeki varlıkların gerçeğe aykırı değerlenmesi ve yatırımcıların yanıltılması
- Yatırımcılara yönelik kamuyu aydınlatma belgelerinde (izahname, yatırımcı bilgi formu) yanlış veya eksik bilgi verilmesi
Portföy yönetim şirketinin malvarlığı, açılacak tazminat davalarında önemli bir tahsil kaynağıdır. Şirketin malvarlığının soruşturma kapsamında veya başka alacaklılar nedeniyle tüketilme riskine karşı ihtiyati haciz yolunun değerlendirilmesi gerekir.
Yöneticilerin Kişisel Sorumluluğu
Şirketin yönetim kurulu üyeleri, fon yöneticileri ve diğer sorumlular. Hukuka aykırı eylemleriyle yatırımcılara zarar vermişlerse, haksız fiil hükümleri (TBK m.49 vd.) çerçevesinde kişisel olarak da sorumlu tutulabilir. Ceza soruşturmasında suç işlediği tespit edilen kişilerin hukuki sorumluluğu, ceza mahkemesinin kararıyla güçlü bir delil zeminine kavuşur.
Saklayıcı Kuruluşun Sorumluluğu
Fon portföyünü saklayan kuruluş, yalnızca varlıkları muhafaza etmekle değil, fonun mevzuata, içtüzüğe ve izahnameye uygun yönetilip yönetilmediğini gözetmekle de yükümlüdür. Saklayıcı kuruluş, açıkça mevzuata aykırı işlemleri fark ettiği halde gerekli bildirimleri yapmamış olabilir. Gözetim yükümlülüğünü ihmal etmesi halinde de sorumluluğu gündeme gelebilir.
Dağıtıcı Kuruluşun (Banka veya Aracı Kurum) Sorumluluğu
Birçok yatırımcı, fonları bir banka veya aracı kurum uygulaması üzerinden satın almıştır. Dağıtıcı kuruluşların yatırımcıya karşı yükümlülükleri şunlardır:
- Bilgilendirme: Fonun riskleri, yatırım stratejisi ve maliyetleri hakkında yatırımcıyı açık ve anlaşılır şekilde bilgilendirmek.
- Uygunluk değerlendirmesi: Yatırımcının bilgi düzeyi, deneyimi ve risk profiline göre ürünün yatırımcıya uygun olup olmadığını değerlendirmek. Uygun olmayan ürünlerde yatırımcıyı uyarmak.
- Nitelikli yatırımcı şartı: Serbest fonlar mevzuat gereği yalnızca nitelikli yatırımcılara satılabilir. Nitelikli yatırımcı şartlarını taşımayan bir kişiye serbest fon satılmışsa, bu durum dağıtıcı kuruluşun sorumluluğu bakımından önemli bir argüman oluşturabilir.
- Yanıltıcı yönlendirme: Yüksek riskli bir fonun “mevduat benzeri”, “risksiz” veya “garantili” gibi ifadelerle tanıtılması, banka personelinin yatırımcıyı bu fonlara yönlendirmesi.
Yargıtay, bankaların güven kurumu niteliği taşıdığını ve basiretli bir tacir olarak ağırlaştırılmış özen yükümlülüğüne tabi olduğunu çeşitli kararlarında vurgulamaktadır:
Yargıtay 11. Hukuk Dairesi, E. 2020/5738, K. 2020/4350, T. 22.10.2020: Kredi kartından rıza dışı yapılan işlemler nedeniyle açılan tazminat davasında, bankaların özel mevzuata tabi uzman kuruluşlar olarak objektif özen yükümlülüğü altında bulunduğu ve hafif kusurlarından dahi sorumlu olduğu belirtilerek, bankanın sorumluluktan kurtulamayacağı kabul edilmiştir.
Bu karar doğrudan yatırım fonlarıyla ilgili olmasa da, bankaların özen yükümlülüğünün kapsamına ilişkin genel ilkeyi yansıtmaktadır. Dağıtıcı kuruluşun sorumluluğu, her yatırımcı bakımından ayrı ayrı, hangi fonun, hangi bilgilendirmeyle, hangi yatırımcıya satıldığı değerlendirilerek belirlenir.
Bağımsız Denetim Kuruluşunun Sorumluluğu
Bağımsız denetim kuruluşu fonun finansal tablolarını denetler. Gerçeğe aykırı bir değerlemeyi veya açık mevzuat ihlallerini tespit etmesi gerekirken etmemiş olabilir. Bu durumda sermaye piyasası mevzuatı ve genel hükümler çerçevesinde sorumlu tutulabilir.
Tazminat Davasında Görevli Mahkeme, Arabuluculuk ve Zamanaşımı
- Görevli mahkeme: Sermaye piyasası işlemlerinden doğan uyuşmazlıklar kural olarak asliye ticaret mahkemelerinde görülür. Yatırımcının tüketici sıfatına sahip olup olmadığına göre tüketici mahkemelerinin görevli olup olmayacağı tartışılabilir. Bu konu davanın açılacağı mahkemenin doğru belirlenmesi bakımından dava öncesinde değerlendirilmelidir.
- Dava şartı arabuluculuk: Konusu bir miktar paranın ödenmesi olan ticari davalarda ve tüketici uyuşmazlıklarında dava açılmadan önce arabulucuya başvurulması zorunlu olabilir. Arabuluculuk başvurusu yapılmadan açılan dava usulden reddedilebilir.
- Zamanaşımı: Haksız fiile dayanan taleplerde süre, zararın ve tazminat yükümlüsünün öğrenilmesinden itibaren 2 yıldır. Her halde fiilden itibaren 10 yıl geçmekle talep zamanaşımına uğrar. Fiil daha uzun ceza zamanaşımına tabi bir suç oluşturuyorsa ceza zamanaşımı süresi uygulanır (TBK m.72). Sözleşmeye dayanan taleplerde farklı süreler söz konusu olabilir (TBK m.146-147). Zamanaşımı süresinin somut talebe göre doğru hesaplanması önemlidir.
- Zararın belirlenmesi: Zararın miktarı, tasfiye tamamlanıp yatırımcıya yapılacak ödemelerin kesinleşmesiyle netleşecektir. Bu nedenle bazı taleplerde tasfiyenin sonucunu beklemek gerekir. Bazılarında ise zamanaşımı ve malvarlığının kaybolma riski nedeniyle erken hareket edilmelidir. Belirsiz alacak davası (HMK m.107) veya ihtiyati haciz gibi araçlar bu noktada değerlendirilebilir.
Tazminat davasının tüm ayrıntılarını fon mağdurları tazminat davası rehberimizde ele alıyoruz.
Ceza Soruşturması: Hangi Suçlar Gündemde?
Basına yansıyan bilgilere göre İstanbul Cumhuriyet Başsavcılığı tarafından yürütülen soruşturmada şu suçlar incelenmektedir:
- Piyasa dolandırıcılığı (6362 sayılı SPKn m.107): İşlem bazlı piyasa dolandırıcılığı, sermaye piyasası araçlarının fiyatlarına yapay olarak etki etmek amacıyla alım-satım yapılmasıdır. Bilgi bazlı piyasa dolandırıcılığı ise fiyatları etkilemek amacıyla yalan, yanlış veya yanıltıcı bilgi verilmesi, söylenti çıkarılmasıdır. Kanunda hapis ve adli para cezası öngörülmüştür.
- Güveni kötüye kullanma (6362 sayılı SPKn m.110): Portföy yönetim şirketleri gibi sermaye piyasası kurumlarının yöneticilerinin, kendilerine tevdi edilen fon varlıklarını kendileri veya başkaları yararına hukuka aykırı şekilde kullanmasıdır.
- Suçtan kaynaklanan malvarlığı değerlerini aklama (TCK m.282)
- Suç işlemek amacıyla örgüt kurma veya örgüte üye olma (TCK m.220)
- Nitelikli dolandırıcılık (TCK m.158)
SPK’nın başvuru şartı: Sermaye Piyasası Kanunu’ndaki bazı suçlar bakımından soruşturma yapılabilmesi, SPK’nın Cumhuriyet başsavcılığına yazılı başvurusuna bağlıdır (SPKn m.115). Bu krizde SPK’nın suç duyurusunda bulunduğu açıklanmıştır. TCK’daki suçlar (dolandırıcılık, aklama, örgüt) için ise böyle bir şart bulunmaz.
Yatırımcılar Şikâyetçi ve Katılan Olabilir mi?
Evet, somut duruma göre olabilir. Yatırımcıların ceza soruşturmasına dahil olmasının başlıca faydaları şunlardır:
- Soruşturma dosyasındaki bilgi ve belgelere (avukat aracılığıyla) erişim imkânı
- Delil sunma ve araştırma yapılmasını talep etme
- Kovuşturmaya yer olmadığı kararına itiraz etme
- Dava açılırsa katılan sıfatıyla duruşmalara katılma, soru sorma ve kanun yollarına başvurma
- El konulan malvarlığı değerlerinin mağdurlara iadesi yönünde talepte bulunma
Piyasa dolandırıcılığında yatırımcının konumu: Öğretide ve uygulamada, piyasa dolandırıcılığı suçunda korunan hukuki değerin piyasanın güvenilirliği ve işleyişi olduğu kabul edilir. Bireysel yatırımcılar ise suçtan zarar gören konumundadır. Bu nedenle yatırımcının bu suç bakımından katılan olarak kabul edilip edilmeyeceği, suçtan doğrudan zarar görüp görmediğine göre değerlendirilir.
Dolandırıcılık ve güveni kötüye kullanma iddialarında: Bazı iddialar yatırımcıların hileyle aldatıldığına veya fon varlıklarının yatırımcılar zararına kullanıldığına ilişkindir. Bu iddialar bakımından yatırımcılar suçun doğrudan mağdurudur. Şikâyetçi ve katılan olabilirler.
El konulan malvarlığından iade: Suçun işlenmesiyle elde edilen maddi menfaatler, mağdura iade edilmedikçe müsadere edilir (TCK m.55). Bu kural, soruşturmada el konulan malvarlığı değerlerinin mağdurlara iadesi yönünde talepte bulunulmasının hukuki dayanağını oluşturur. Basına yansıyan bilgilere göre soruşturma kapsamında şüphelilerin malvarlıkları üzerinde tedbirler uygulanmıştır.
Ceza soruşturmasına katılma sürecini fon mağdurları suç duyurusu rehberimizde ayrıntılı olarak açıklıyoruz.
SPK’ya Şikâyet ve Bilgi Edinme
Yatırımcılar, sermaye piyasası kurumlarının mevzuata aykırı işlemleri hakkında SPK’ya şikâyette bulunabilir. SPK’ya yapılacak başvurularda:
- Fonun adı ve kodu, yatırım tarihleri ve tutarları
- Dağıtıcı kuruluşun adı ve yatırımcıya yapılan bilgilendirmeler
- Varsa iade talimatlarına ilişkin kayıtlar
- Mevzuata aykırı olduğu düşünülen işlem veya davranışın açıklaması
yer almalıdır. SPK’nın yapacağı incelemeler ve düzenleyeceği raporlar, açılacak tazminat davalarında önemli delil niteliği taşıyabilir. Ayrıca bilgi edinme hakkı kapsamında, yatırımcıyı ilgilendiren bilgi ve belgelere erişim talep edilebilir.
Devletin ve SPK’nın Sorumluluğu: İdari Yargı Yolu
Kamuoyunda, SPK’nın anormal fiyat hareketlerini daha önceden tespit etmesine rağmen neden daha erken müdahale etmediği sorgulanmaktadır. İdarenin düzenleme ve denetim görevini gereği gibi yerine getirmemesi hizmet kusuru sayılır. Yatırımcıların bu nedenle zarara uğradığı iddiası, idari yargıda tam yargı davası yoluyla ileri sürülebilir.
- Önce idareye başvuru: İdari eylemden doğan zararlar için dava açmadan önce ilgili idareye başvurulmalıdır (İYUK m.13). Başvuru süresi, eylemin öğrenilmesinden itibaren bir yıldır. Her halde eylem tarihinden itibaren beş yıl içinde başvurulmalıdır. İdarenin talebi reddetmesi veya 30 gün içinde cevap vermemesi halinde, kanuni süre içinde idare mahkemesinde dava açılabilir.
- Hizmet kusurunun ispatı: İdarenin somut bir görevini ihmal ettiği veya geç yerine getirdiği ve zararın bu kusurla illiyet bağı içinde bulunduğu ortaya konulmalıdır.
- Tasfiye kararına karşı iptal davası: SPK’nın tasfiye kararına karşı, tebliğ veya ilan tarihinden itibaren kanuni süre (60 gün) içinde iptal davası açılabilir. Ancak tasfiye kararının iptali, yatırımcının parasını daha hızlı almasını her zaman sağlamayabilir. Bu dava, yatırımcı açısından avantaj ve dezavantajları iyi değerlendirilerek açılmalıdır.
İdari yargı yolunun, yargılama süresi ve ispat güçlüğü nedeniyle uzun soluklu bir süreç olduğu bilinmelidir.
Yatırımcı Tazmin Merkezi Fon Zararlarını Karşılar mı?
Yatırımcı Tazmin Merkezi (YTM), Sermaye Piyasası Kanunu uyarınca kurulmuş bir sistemdir. Aracı kurum veya banka gibi bir yatırım kuruluşu ödeme güçlüğüne düştüğünde ya da faaliyeti durdurulduğunda devreye girer. Yatırımcının o kuruluştaki nakdi veya sermaye piyasası araçları iade edilemezse, zarar belirli sınırlar içinde karşılanır. YTM, yatırım fonlarının değer kaybından doğan zararları kural olarak kapsamaz. Bu nedenle fon krizinden etkilenen yatırımcıların YTM’den otomatik bir tazmin beklememesi gerekir. Ancak somut olayda bir yatırım kuruluşunun (örneğin aracı kurumun) faaliyetinin durdurulması gibi bir durum söz konusu olursa, YTM kapsamı ayrıca değerlendirilmelidir.
Tüketici Hakem Heyeti ve Banka Şikâyet Kanalları
Fonu bir banka üzerinden alan yatırımcı yanlış bilgilendirildiğini düşünebilir. Bu durumda öncelikle bankanın müşteri şikâyet birimine yazılı başvuru yapılabilir. Yatırımcının tüketici sıfatına sahip olduğu ve uyuşmazlığın parasal sınırlar içinde kaldığı durumlarda tüketici hakem heyetine başvuru da gündeme gelebilir. Ancak sermaye piyasası işlemlerinin tüketici işlemi sayılıp sayılmayacağı tartışmalı olduğundan, bu yolun uygunluğu somut olaya göre değerlendirilmelidir.
Fon Mağdurlarını Hedef Alan Dolandırıcılıklara Dikkat
Büyük çaplı mağduriyetlerin ardından, mağdurları hedef alan ikinci dalga dolandırıcılıklar ortaya çıkabilmektedir. Fon krizinden etkilenen yatırımcıların şu tür tekliflere karşı dikkatli olması gerekir:
- “Paranızı öncelikli olarak aldırırız” diyerek ücret veya komisyon isteyen kişiler
- SPK, banka veya savcılık adına aradığını söyleyerek kimlik, şifre veya kart bilgisi isteyenler
- “Fon mağdurlarına ödeme listesi” başlıklı mesaj veya bağlantılar
- Sosyal medyada “kesin çözüm” vaat eden hesaplar
Tasfiye ödemeleri, yatırımcının bireysel hesabına MKK kayıtları üzerinden yapılır. Bunun için kimseye ücret ödenmesi veya şifre paylaşılması gerekmez. Resmi bilgiler yalnızca SPK, KAP ve görevli bankaların resmi kanallarından takip edilmelidir. Bu tür bir dolandırıcılıkla karşılaşan kişilerin izlemesi gereken adımlar için Dolandırıldım Ne Yapmalıyım? başlıklı rehberimize bakabilirsiniz.
Tasfiye Bankasının Sorumluluğu
Tasfiyeyi yürüten bankaları SPK görevlendirmiştir. Yine de bankalar, varlıkları satarken ve ödemeleri dağıtırken yatırımcıların menfaatini gözetmekle yükümlüdür. Tasfiye esaslarında, satışların fon yararı, yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak yapılacağı belirtilmiştir. Bu çerçevede:
- Varlıkların, piyasa koşulları elverdiği halde açıkça değerinin altında ve gereksiz bir aceleyle satılması,
- Satışların ilişkili kişiler lehine veya şeffaf olmayan yöntemlerle yapılması,
- Öncelikli ödeme sırasına veya pay oranına aykırı dağıtım yapılması,
- Mutabakat sırasında yatırımcı kayıtlarının hatalı işlenmesi
gibi durumlarda, yatırımcıların SPK’ya başvuru hakkı ve genel hükümler çerçevesinde hukuki yollara başvurma imkânı bulunmaktadır. Yatırımcıların tasfiye sürecinde yayımlanan bilgileri düzenli olarak kaydetmesi, olası uyuşmazlıklarda delil olarak kullanılabilecektir.
Yatırımcının Bilgi Alma Hakkı ve Kamuyu Aydınlatma Belgeleri
Her yatırım fonunun içtüzüğü, izahnamesi ve yatırımcı bilgi formu bulunur. Bu belgeler. Fonun yatırım stratejisini, risk profilini, portföy sınırlamalarını, maliyetlerini ve iade koşullarını gösterir. Ayrıca fonların portföy dağılım raporları ve finansal raporları kamuya açıklanır.
Yatırımcılar açısından bu belgelerin önemi şudur:
- Karşılaştırma imkânı: Fonun izahnamesinde belirtilen strateji ile fiilen yapılan yatırımlar karşılaştırılarak, yönetim şirketinin taahhüt ettiği sınırlar içinde kalıp kalmadığı değerlendirilebilir.
- Risk bildirimi: Yatırımcıya risklerin açıkça bildirilip bildirilmediği, yatırımcı bilgi formundaki risk göstergesi ve açıklamalarla ortaya konulabilir.
- Kamuyu aydınlatma belgelerinden sorumluluk: Sermaye piyasası mevzuatı, kamuyu aydınlatma belgelerinde yer alan yanlış, yanıltıcı veya eksik bilgilerden kaynaklanan zararlardan ilgili kişilerin sorumluluğunu öngörmektedir. İzahnamede veya yatırımcı bilgi formunda gerçeğe aykırı bilgi verildiği tespit edilebilir. Bu durum tazminat talebinin güçlü bir dayanağı olur.
Yatırımcılar fonun izahnamesini ve yatırımcı bilgi formunu saklamalıdır. Yatırım dönemine ait portföy dağılım raporları da KAP ve TEFAS üzerinden temin edilebilir. Bu belgelerin zamanla güncellenmesi veya erişimden kaldırılması ihtimaline karşı, yatırım tarihindeki versiyonlarının kaydedilmesi önemlidir.
Tazminat Davasında Hangi Deliller Önemlidir?
Fon krizine ilişkin tazminat davalarında başarının anahtarı, genel iddialar değil somut delillerdir. Başlıca deliller şunlardır:
- Yatırımcıya ait belgeler: Hesap ekstreleri, alım ve iade dekontları, MKK kayıtları, talimat ekran görüntüleri.
- Satış sürecine ilişkin belgeler: Uygunluk testi sonuçları, risk bildirim formları, nitelikli yatırımcı beyanları, banka personeliyle yapılan yazışmalar, telefon kayıtları, uygulama içi bildirimler ve reklamlar.
- Fona ilişkin belgeler: İzahname, yatırımcı bilgi formu, içtüzük, portföy dağılım raporları, finansal raporlar ve bağımsız denetim raporları.
- Resmi raporlar: SPK inceleme ve denetim raporları, MASAK raporları, ceza soruşturmasındaki bilirkişi raporları.
- Tanıklar: Yatırımcıyı fona yönlendiren banka veya aracı kurum personeli, aynı şekilde yönlendirilen diğer yatırımcılar.
- Bilirkişi incelemesi: Fon portföyünün mevzuata ve izahnameye uygunluğu, değerleme yöntemleri ve zararın hesaplanması konusunda uzman bilirkişi incelemesi talep edilebilir.
Ceza Davası ile Hukuk Davasının İlişkisi
Fon krizinde ceza soruşturması ve olası ceza davası ile yatırımcıların açacağı tazminat davaları birbirinden bağımsız yürür. Ancak iki süreç arasında önemli bağlantılar vardır:
- Ceza kararının etkisi: Hukuk hâkimi, kural olarak ceza hâkiminin kusur ve beraate ilişkin kararlarıyla bağlı değildir (TBK m.74). Ancak ceza mahkemesinin tespit ettiği maddi olgular, hukuk davasında güçlü bir delil niteliği taşır.
- Bekletici mesele: Hukuk mahkemesi, ceza davasının sonucunu bekletici mesele yapabilir. Bu durum hukuk davasının süresini uzatabilir.
- Delil paylaşımı: Ceza soruşturmasında elde edilen SPK ve MASAK raporları, hukuk davasında da delil olarak kullanılabilir.
- Zamanaşımı: Fiil aynı zamanda suç oluşturuyorsa, haksız fiile dayanan tazminat talepleri bakımından daha uzun olan ceza zamanaşımı süresi uygulanabilir (TBK m.72).
Bu nedenle yatırımcıların ceza soruşturmasını takip etmesi önerilir. Hukuk davası için gerekli hazırlıklar da paralel olarak yürütülmelidir.
Örnek Durumlarla Yatırımcının Hukuki Konumu
Aşağıdaki örnekler, farklı yatırımcı profillerinde öne çıkan hukuki soruları göstermek amacıyla hazırlanmıştır. Her yatırımcının durumu kendi belgelerine göre değerlendirilmelidir.
| Yatırımcı durumu | Öne çıkan hak ve sorular |
|---|---|
| Banka uygulamasından para piyasası fonu alan, “mevduattan iyi” denilerek yönlendirilen emekli | Tasfiyeden pay alma, fon portföyünün para piyasası fonu kurallarına uygunluğu, dağıtıcı bankanın bilgilendirme yükümlülüğü |
| Nitelikli yatırımcı olmadığı halde serbest fon satın alan küçük yatırımcı | Tasfiyeden pay alma, nitelikli yatırımcı kuralına aykırı satış nedeniyle dağıtıcı kuruluşun sorumluluğu |
| 15 Eylül’de iade talimatı verip parası yatmayan yatırımcı | Fon borcu kapsamında öncelikli ödeme, talimat kayıtlarının korunması |
| Fonu yüksek getirisini görüp kendi araştırmasıyla TEFAS’tan alan yatırımcı | Tasfiyeden pay alma, yönetim şirketi ve yöneticilere karşı mevzuat ihlali ve yanıltıcı bilgilendirme iddiaları |
| İddiaya konu hisseyi doğrudan borsadan yüksek fiyattan alan yatırımcı | Piyasa dolandırıcılığı faillerine karşı tazminat talebi, illiyet bağının ispatı |
| Fon paylarını kredi teminatı olarak gösteren yatırımcı | Teminat durumunun netleştirilmesi, ek teminat talepleri, ödemenin kime yapılacağı |
| Vefat eden yatırımcının mirasçıları | Veraset belgesiyle dağıtıcı kuruluşa başvuru, tasfiye ödemelerinin mirasçılara aktarılması |
Toplu Başvuru ve Ortak Dava Mümkün mü?
Türk hukukunda, Amerika Birleşik Devletleri’ndeki anlamıyla bir “sınıf davası” (class action) kurumu bulunmamaktadır. Her yatırımcı, kendi zararı için ayrı dava açmak zorundadır. Bununla birlikte:
- Dava arkadaşlığı: Aynı olaydan kaynaklanan ve aynı davalıya yöneltilen talepler tek davada birleştirilebilir. Şartları varsa birden fazla davacı bu talepleri birlikte ileri sürebilir (HMK m.57).
- Topluluk davası: Dernekler ve diğer tüzel kişiler topluluk davası açabilir (HMK m.113). Bu dava, üyelerin veya temsil edilen kesimin menfaatlerini korumak amacıyla açılır. Belirli hukuki durumların tespiti gibi talepler ileri sürülebilir. Ancak bu dava yoluyla her üyenin bireysel tazminat alacağı doğrudan tahsil edilemez.
- Ortak avukat ve koordinasyon: Benzer durumdaki yatırımcıların ortak bir hukuki strateji izlemesi, delillerin paylaşılması ve masrafların azaltılması bakımından yararlı olabilir. Ancak her yatırımcının satış kanalı, yatırım tarihi ve fon türü farklı olduğundan, bireysel koşulların ayrıca değerlendirilmesi gerekir.
Fon Krizi Sonrası Getirilen ve Gündemdeki Düzenlemeler
Kriz öncesinde ve sonrasında sermaye piyasasına ilişkin bazı düzenlemeler yapılmış veya gündeme gelmiştir:
- Nitelikli yatırımcı eşiğinin yükseltilmesi (Aralık 2025): Serbest fonlara erişimi sınırlamaya yönelik bir düzenleme.
- Yatırım fonlarına ilişkin rehber (28 Ağustos 2026): Fonların fiili dolaşımı düşük hisselerde aşırı yoğunlaşmasını ve tek bir gruba aşırı yatırım yapılmasını sınırlayan kurallar.
- Portföy yönetim şirketlerine ilişkin sermaye şartları: Basına yansıyan bilgilere göre portföy yönetim şirketlerinin asgari sermaye tutarlarının artırılması planlanmaktadır.
- Koruma mekanizmaları: Basında, bazı finansal kuruluş türleri için mevduat sigortasına benzer koruma mekanizmalarının kurulmasına ilişkin açıklamalar yer almıştır.
Bu düzenlemelerin, halihazırda zarara uğramış yatırımcılara geriye dönük bir hak sağlayıp sağlamayacağı, yasal düzenlemenin içeriğine bağlıdır. Yeni düzenlemeler yayımlandıkça, mağdurların haklarına etkisi ayrıca değerlendirilmelidir.
Fon Mağdurlarının Sık Yaptığı Hatalar
- Belgeleri saklamamak: Uygulama ekran görüntüleri, talimat kayıtları ve bilgilendirme formları zamanla erişilemez hale gelebilir.
- Sosyal medyadaki bilgilere göre hareket etmek: Doğrulanmamış iddialar, panik veya yanlış kararlara yol açabilir.
- Ücret karşılığı “hızlı ödeme” vaatlerine güvenmek: Tasfiye ödemeleri için aracıya ihtiyaç yoktur.
- Zamanaşımını göz ardı etmek: “Tasfiye bitsin, sonra bakarız” yaklaşımı, bazı talepler bakımından sürelerin kaçırılmasına yol açabilir.
- Her kurumu aynı gerekçeyle dava etmek: Tazminat davasında, her davalının hangi yükümlülüğü ihlal ettiğinin ayrı ayrı gösterilmesi gerekir. Genel iddialarla açılan davaların başarı şansı düşüktür.
- Arabuluculuk şartını atlamak: Zorunlu arabuluculuk bulunan uyuşmazlıklarda doğrudan dava açmak, davanın usulden reddine yol açabilir.
- Nitelikli yatırımcı beyanını gözden kaçırmak: Serbest fon yatırımcılarının, imzaladıkları beyanların içeriğini ve imzalanma koşullarını mutlaka incelemesi gerekir.
Fon Mağdurları Şimdi Ne Yapmalı? Adım Adım Kontrol Listesi
- Belgelerinizi toplayın: Hesap ekstreleri, fon alım dekontları, MKK kayıtları, iade talimatlarının ekran görüntüleri ve talimat numaraları, dağıtıcı kuruluşla yazışmalar, varsa size verilen bilgilendirme formları ve uygunluk testi sonuçları.
- Fonunuzun tasfiye listesinde olup olmadığını kontrol edin: Fon kodu ile SPK bültenlerinden ve KAP’tan teyit edin.
- Hesap ve kayıt bilgilerinizi doğrulayın: Dağıtıcı kuruluştan, fon paylarınızın ve varsa bekleyen talimatlarınızın doğru kaydedildiğine dair yazılı teyit alın.
- Resmi duyuruları takip edin: SPK, KAP ve görevli bankaların açıklamalarını düzenli olarak kontrol edin. Sosyal medyadaki doğrulanmamış bilgilere itibar etmeyin.
- Ödemeleri kayıt altına alın: Tasfiye kapsamında yapılan her ödemenin tarihini ve tutarını not edin. Bu bilgiler zararın hesaplanmasında gerekecektir.
- Size nasıl satıldığını değerlendirin: Fonu hangi kanaldan, kimin önerisiyle, hangi bilgilendirmeyle aldığınızı yazılı olarak not edin. Nitelikli yatırımcı olmadığınız halde serbest fon satın aldıysanız bu bilgiyi özellikle kaydedin.
- Zamanaşımı ve malvarlığı riskini unutmayın: Tazminat talepleri için süreler işlemektedir. Sorumluların malvarlığının kaybolma riski de bulunmaktadır.
- Ceza soruşturmasına katılmayı değerlendirin: Özellikle dolandırıcılık ve güveni kötüye kullanma iddiaları bakımından şikâyetçi olarak soruşturmaya dahil olmayı değerlendirin.
- Ücret veya şifre isteyen kişilere itibar etmeyin.
- Hukuki destek alın: Her yatırımcının durumu, fon türü, yatırım tarihi, satış kanalı ve talimat durumuna göre farklıdır.
Bursa’daki Yatırımcılar Nereye Başvurabilir?
Fon krizine ilişkin ana ceza soruşturması İstanbul Cumhuriyet Başsavcılığı tarafından yürütülmektedir. Bursa’da yaşayan yatırımcılar şikâyet dilekçelerini Bursa Cumhuriyet Başsavcılığına da verebilir. Yetkisiz savcılığa verilen şikâyetler yetkili savcılığa gönderilir. Tazminat davaları ise kural olarak davalının yerleşim yeri mahkemesinde veya kanunda belirtilen diğer yetkili mahkemelerde açılır. Somut olaya göre Bursa Asliye Ticaret Mahkemelerinin yetkili olup olmadığı değerlendirilmelidir. Dava öncesi zorunlu arabuluculuk başvurusu, Bursa’daki arabuluculuk bürosuna yapılabilir.
Fon Krizine İlişkin Hukuki Değerlendirme: Kimin Sorumluluğu?
Fon krizinde sorumluluğun kime ait olduğu tartışması hukuki olduğu kadar ekonomik ve toplumsal bir tartışmadır. Hukuki açıdan değerlendirildiğinde:
- Fon yöneticileri ve portföy yönetim şirketleri bakımından iki temel soru vardır. Fonlar mevzuata ve izahnameye uygun yönetildi mi? Fon varlıkları yatırımcılar yararına kullanıldı mı? Ceza soruşturmasının sonucu bu konuda belirleyici olacaktır.
- Dağıtıcı kuruluşlar bakımından temel soru, yatırımcıya fonun risklerinin doğru anlatılıp anlatılmadığı ve ürünün yatırımcının profiline uygun olup olmadığıdır.
- Düzenleyici otorite bakımından temel soru, anormalliklerin tespit edildiği tarihten krizin patlak verdiği tarihe kadar gerekli tedbirlerin zamanında alınıp alınmadığıdır.
- Yatırımcılar bakımından ise, olağanüstü yüksek getiri vaat eden ürünlerde risklerin sorgulanıp sorgulanmadığı tartışılmaktadır. Ancak bireysel yatırımcının, profesyonel kuruluşların ve düzenleyici otoritenin tespit edemediği riskleri öngörmesinin beklenip beklenemeyeceği de ayrı bir sorudur.
Bu soruların cevabı her yatırımcı için farklı olabilir. Aynı fonu alan iki yatırımcının durumu farklı olabilir. Birine fon açıkça yanıltıcı ifadelerle satılmış, diğeri ise tüm riskleri bilerek yatırım yapmış olabilir. Bu nedenle tazminat taleplerinin her yatırımcının kendi somut durumuna göre değerlendirilmesi gerekir.
Yararlanılan Karar ve Düzenlemeler
- SPK’nın 17 Eylül 2026 tarihli kararı ve 18 Eylül 2026 tarihli tasfiye usul ve esasları duyurusu – 131 fonun işleme kapatılması ve tasfiyesi, İş Bankası ve Ziraat Bankası’nın görevlendirilmesi.
- Tasfiye süresinin 6 aya uzatılması (21 Eylül 2026)
- 6362 sayılı Sermaye Piyasası Kanunu – Fon malvarlığının ayrılığı, piyasa dolandırıcılığı (m.107), güveni kötüye kullanma (m.110), soruşturma için Kurul başvurusu (m.115).
- 6098 sayılı Türk Borçlar Kanunu – Haksız fiil sorumluluğu (m.49 vd.) ve zamanaşımı (m.72).
- 5237 sayılı TCK m.55 – Kazanç müsaderesi ve mağdura iade önceliği.
- 2577 sayılı İYUK m.13 – İdari eylemlerden doğan zararlar için önce idareye başvuru.
- Yargıtay 11. Hukuk Dairesi, E. 2020/5738, K. 2020/4350, T. 22.10.2020 – Bankaların objektif özen yükümlülüğü.
Fon Krizi Mağdurların Hakları Hakkında Sıkça Sorulan Sorular
Fon krizi nedir?
Eylül 2026’da bazı portföy yönetim şirketlerinin fonları, yatırımcıların para çekme taleplerini karşılayamadı. Bunun üzerine SPK, 7 şirkete ait 131 fonu işleme kapattı ve tasfiyesine karar verdi. Fon krizi bu sürecin adıdır. Soruşturmada piyasa dolandırıcılığı ve fon kaynaklarının kötüye kullanılması iddiaları incelenmektedir.
Hangi fonlar tasfiye edildi?
Tera, Pusula, Hedef, Atlas, A1, Bulls ve Pardus portföy yönetim şirketlerine ait fonlar tasfiye kapsamına alındı. Kendi fonunuzun listede olup olmadığını fon koduyla SPK ve KAP duyurularından kontrol etmelisiniz.
Paramı ne zaman alacağım?
Tasfiye süresi 6 aydır. Ödemeler fon varlıkları satıldıkça, pay oranında ve birden fazla aşamada yapılabilir. Likit varlıkları fazla olan fonlarda ödemeler daha hızlı olabilir.
Paramın tamamını geri alabilecek miyim?
Bu, fonun portföyündeki varlıkların satış değerine bağlıdır. Özellikle sığ hisselerin ağırlıkta olduğu fonlarda ödenecek tutar, fonun son açıklanan değerinin altında kalabilir. Karşılanmayan zarar için şartları varsa tazminat talep edilebilir.
Satış talimatı verdim ama param yatmadı, ne olacak?
Gerçekleşemeyen iade talimatlarından doğan tutarlar fon borcu olarak kaydedilir. Tasfiyede elde edilen nakitten öncelikli ödenir. SPK’nın 28 Eylül 2026 duyurusuna göre 17 Eylül’de iletilen talimatlar ise TEFAS tarafından iptal edilmiştir. Bu talimatların sahiplerine pay oranında ödeme yapılacaktır. Talimat kayıtlarınızı saklayın ve dağıtıcı kuruluştan yazılı teyit alın.
Fon mağdurları tazminat davası açabilir mi?
Evet. Tazminat davası portföy yönetim şirketine, yöneticilere, saklayıcıya, dağıtıcı kuruluşa veya bağımsız denetçiye karşı açılabilir. Bunun için mevzuat veya sözleşme ihlali ispatlanmalıdır. İhlal ile zarar arasındaki illiyet bağı da gösterilmelidir.
Bankam fonu bana risksiz diye sattı, bankadan tazminat isteyebilir miyim?
Dağıtıcı kuruluşun bilgilendirme ve uygunluk değerlendirmesi yükümlülüklerini ihlal ettiği ispatlanırsa bankanın sorumluluğu gündeme gelebilir. Nitelikli yatırımcı olmadığınız halde size serbest fon satılması bunun tipik örneğidir.
Fon mağdurları suç duyurusunda bulunabilir mi?
Evet. Özellikle dolandırıcılık ve güveni kötüye kullanma iddiaları bakımından yatırımcılar şikâyetçi olabilir. Dava açılırsa katılan sıfatıyla davaya katılabilir.
Yatırımcı Tazmin Merkezi fon zararımı öder mi?
YTM, yatırım fonlarının değer kaybından doğan zararları kural olarak kapsamaz. Yalnızca yatırım kuruluşlarının ödeme güçlüğü gibi hallerde, nakit ve sermaye piyasası araçlarının iade edilememesinden doğan zararları belirli sınırlar içinde karşılar.
Devlet fon mağdurlarının zararını karşılayacak mı?
Basında çözüm arayışlarına ilişkin haberler bulunmaktadır. Ancak bu yazının tarihi itibarıyla zararların kamu kaynaklarıyla karşılanmasına ilişkin yürürlüğe girmiş bir yasal düzenleme yoktur. SPK’nın hizmet kusuru iddiası ise idari yargıda tam yargı davasıyla ileri sürülebilir.
Fon mağdurlarına “paranızı aldırırız” diyen kişilere güvenebilir miyim?
Hayır. Tasfiye ödemeleri MKK kayıtları üzerinden doğrudan hesabınıza yapılır. Bunun için ücret ödemeniz veya şifre paylaşmanız gerekmez. Bu tür teklifler dolandırıcılık olabilir.
Para piyasası fonuna yatırım yapmıştım, durumum farklı mı?
Para piyasası fonlarının mevzuat gereği likit ve düşük riskli araçlara yatırım yapması gerekir. Portföy bu kurallara uygunsa daha hızlı ve yüksek oranda ödeme beklenir. Kurallara aykırılık varsa yönetim şirketinin ve gözetim yükümlülüğü bulunan kuruluşların sorumluluğu gündeme gelir.
Nitelikli yatırımcı değildim ama bana serbest fon satıldı, ne yapabilirim?
Serbest fonlar yalnızca nitelikli yatırımcılara satılabilir. Şartları taşımadığınız halde size serbest fon satıldığı ispatlanabilirse, dağıtıcı kuruluşun sorumluluğu güçlü şekilde gündeme gelir. Satış sırasında imzaladığınız belgeleri mutlaka saklayın.
Fon mağdurları toplu dava açabilir mi?
Türk hukukunda sınıf davası yoktur. Her yatırımcının kendi zararı için dava açması gerekir. Ancak şartları varsa dava arkadaşlığı yoluyla birlikte dava açılabilir. Dernekler belirli taleplerle topluluk davası açabilir.
Fon paylarım kredi teminatındaydı, ne olacak?
Tasfiye mutabakatında fon payları üzerindeki rehin ve hacizler de tespit edilir. Kredi veren bankayla teminatın durumunu ve tasfiye ödemelerinin kime yapılacağını yazılı olarak netleştirmeniz gerekir.
Fonların tasfiye kararına karşı dava açılabilir mi?
SPK’nın tasfiye kararına karşı kanuni süre içinde idare mahkemesinde iptal davası açılabilir. Ancak bu davanın yatırımcıya pratik bir fayda sağlayıp sağlamayacağı iyi değerlendirilmelidir.
Fon krizinden kaç yatırımcı etkilendi?
SPK’nın 23 Eylül 2026 tarihli açıklamasına göre tasfiye kapsamındaki 131 fonda 455.758 tekil yatırımcı bulunmaktadır.
Sonuç: Fon Krizi Mağdurların Hakları Nasıl Korunur?
Fon krizi, yüz binlerce yatırımcıyı etkileyen ve sonuçları uzun süre tartışılacak bir süreçtir. Yatırımcıların öncelikli hakkı, tasfiye sürecinde fon varlıklarının satışından pay oranında ödeme almaktır. Gerçekleşemeyen iade talimatları ise öncelikli olarak ödenecektir. SPK’nın 28 Eylül 2026 duyurusuna göre 17 Eylül’de iletilen talimatlar ise TEFAS tarafından iptal edilmiştir. Bu talimatların sahiplerine pay oranında ödeme yapılacaktır. Tasfiyede karşılanmayan zararlar için tazminat davası açılabilir. Dava portföy yönetim şirketine, yöneticilere, saklayıcı ve dağıtıcı kuruluşlara yöneltilebilir. Bunun için somut bir mevzuat veya sözleşme ihlali ortaya konulmalıdır. Ceza soruşturmasına şikâyetçi ve katılan olarak dahil olunabilir ve idarenin sorumluluğu idari yargıda tartışılabilir. Her yatırımcının durumu farklıdır. Belgelerin eksiksiz toplanması, resmi duyuruların takip edilmesi ve zamanaşımı sürelerinin kaçırılmaması büyük önem taşır.
Bu konudaki diğer rehberler:
Fon Krizi Mağdurların Hakları İçin Bursa Ceza Avukatı
Tasfiye sürecinin takibi, suç duyurusu, davaya katılma ve tazminat talebi birbirine bağlı adımlardır. Belgelerinizi ve talimat kayıtlarınızı, süreci baştan sona yönetebilecek bir avukatla birlikte değerlendirebilirsiniz.
Bursa Ceza Avukatı Avukat’a Sor
Danışmanlık ücretlidir. Avukatlık Kanunu gereği ücretsiz hukuki danışmanlık verilememektedir. Ücretler TBB Avukatlık Asgari Ücret Tarifesi esas alınarak belirlenir.
Bu makale, Av. Mustafa Yılmaz Hukuk Bürosu tarafından genel bilgilendirme amacıyla hazırlanmıştır ve 5 Ekim 2026 tarihindeki mevzuat ile resmî duyurular esas alınmıştır. Soruşturma devam etmektedir ve ilgili kişiler hakkında masumiyet karinesi geçerlidir. Makale hukuki danışmanlık veya yatırım tavsiyesi niteliği taşımaz.