

Fon Mağdurları Tazminat Davası: Kime, Nerede, Ne Zaman?

Fon mağdurları tazminat davası, tasfiyede karşılanmayan zararın sorumlulardan istenmesini sağlayan hukuk davasıdır.
Fon krizinde tasfiye sonunda yatırımcının eline geçen tutar zararını karşılamazsa, zararın tazmini için hukuk mahkemesinde dava açılabilir. Dava, portföy yönetim şirketine, sorumlu yöneticilere, saklayıcı kuruluşa, fonu satan banka veya aracı kuruma ya da bağımsız denetim kuruluşuna, her birinin hangi yükümlülüğü ihlal ettiği somut olarak gösterilerek yöneltilir. Fonun değer kaybetmesi tek başına tazminat sebebi değildir. Mevzuat veya sözleşme ihlali ile zarar arasında illiyet bağı kurulmalıdır. Davalar kural olarak asliye ticaret mahkemelerinde görülür. Dava öncesinde zorunlu arabuluculuk bulunabilir. Haksız fiile dayanan taleplerde zamanaşımı kural olarak 2 yıl/10 yıldır. Fiil suç oluşturuyorsa daha uzun ceza zamanaşımı uygulanabilir.
Tasfiye ödemesi hesaba geçti, ama yatırılan paranın altında kaldı. Aradaki farkı kim ödeyecek? Fon mağdurları tazminat davası tam olarak bu soruya cevap arar. Cevap, fonu kimin yönettiğine, kimin sattığına ve hangi yükümlülüğün ihlal edildiğine göre değişir.
Fon krizinden etkilenen yatırımcıların en çok sorduğu sorulardan biri, tasfiyede kaybettikleri paranın kimden ve nasıl talep edilebileceğidir. Bu yazıda tazminat davasının hukuki temelini ve davanın yöneltilebileceği kişi ve kurumları ele alıyoruz. Her biri bakımından ileri sürülebilecek sorumluluk sebeplerini ayrı ayrı açıklıyoruz. Görevli mahkeme, arabuluculuk şartı, zamanaşımı süreleri, deliller ve dava stratejisi de yazının konusudur. Krizin genel çerçevesi için fon krizi ve mağdurların hakları rehberimize bakabilirsiniz.
Bu Yazımızdaki Başlıklar
- Tazminat Davasının Temel İlkesi: Zarar Yetmez, İhlal Gerekir
- Zararın Miktarı Nasıl Belirlenir?
- Davalı 1: Portföy Yönetim Şirketi
- Davalı 2: Yöneticiler ve Sorumlu Kişiler
- Davalı 3: Saklayıcı Kuruluş
- Davalı 4: Fonu Satan Banka veya Aracı Kurum (Dağıtıcı)
- Davalı 5: Bağımsız Denetim Kuruluşu
- Davalı 6: Devlet ve SPK (İdari Yargı)
- Hangi Mahkemede Dava Açılır?
- Dava Öncesi Zorunlu Arabuluculuk
- Zamanaşımı Süreleri
- İhtiyati Haciz ve İhtiyati Tedbir
- Tazminat Davasında Deliller
- Örnek Durumlarla Tazminat Talebi
- Manevi Tazminat Talep Edilebilir mi?
- Faiz, Harç ve Yargılama Giderleri
- Dağıtıcı Kuruluşa İlk Başvuru: Yazılı Talep
- Dava Stratejisi: Nasıl Bir Yol İzlenmeli?
- Fon Mağdurları Tazminat Davası Hakkında Sıkça Sorulan Sorular
- Sonuç: Fon Mağdurları Tazminat Davası İçin Yol Haritası
Tazminat Davasının Temel İlkesi: Zarar Yetmez, İhlal Gerekir
Yatırım fonları risk içeren ürünlerdir. Bir fonun değer kaybetmesi, piyasa koşullarının doğal bir sonucu olabilir. Bu nedenle Türk hukukunda “fon zarar etti, zararımı ödeyin” şeklinde bir talep kendiliğinden kabul görmez. Tazminat talebinin başarılı olması için dört unsurun birlikte ortaya konulması gerekir:
| Unsur | Açıklama |
|---|---|
| Hukuka aykırılık veya sözleşmeye aykırılık | Davalının kanundan, sermaye piyasası mevzuatından veya sözleşmeden doğan bir yükümlülüğü ihlal etmesi |
| Zarar | Yatırımcının malvarlığında meydana gelen azalma (tasfiyede karşılanmayan kısım) |
| İlliyet bağı | Zararın, bu ihlalin sonucu olarak ortaya çıkması |
| Kusur | Haksız fiil sorumluluğunda davalının kusurlu olması, sözleşmesel sorumlulukta kusurun karine olarak varsayılması |
Bu nedenle her davalı bakımından ayrı ayrı “hangi yükümlülüğü, nasıl ihlal etti ve bu ihlal zarara nasıl yol açtı?” sorusunun cevaplanması gerekir.
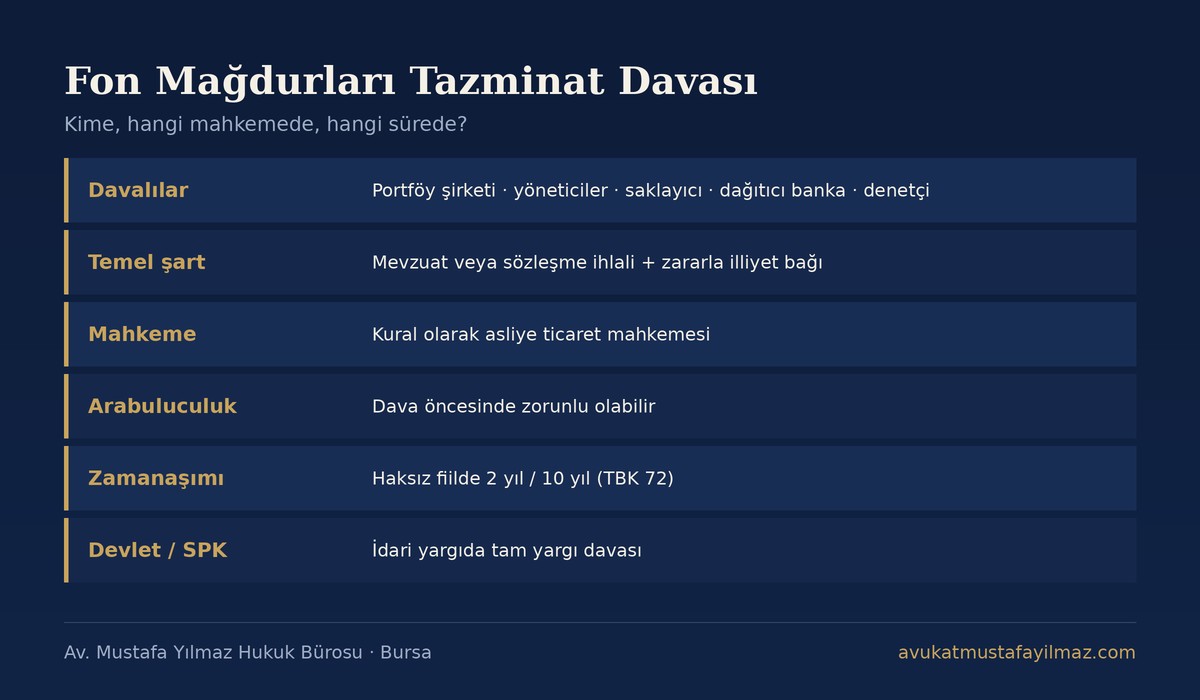
Fon mağdurları tazminat davası: davalılar, görevli mahkeme, arabuluculuk ve zamanaşımı özet tablosu – Av. Mustafa Yılmaz
Zararın Miktarı Nasıl Belirlenir?
Fon krizinde zararın belirlenmesi, tasfiyenin tamamlanmasına bağlıdır. Zararın hesaplanmasında farklı yaklaşımlar ileri sürülebilir:
- Yatırılan tutar ile tasfiye ödemesi arasındaki fark: Yatırımcının fona yatırdığı toplam tutardan, tasfiyede eline geçen tutarın düşülmesi.
- Son açıklanan değer ile tasfiye ödemesi arasındaki fark: Fonun işleme kapatılmadan önceki son birim fiyatı üzerinden hesaplanan değer ile tasfiye ödemesi arasındaki fark. Ancak bu değerin yapay olarak yükseltilmiş olabileceği iddiası karşısında, bu yöntem tartışmalı olabilir.
- Alternatif yatırım yaklaşımı: Yatırımcının, yanıltılmasaydı parasını değerlendireceği alternatif yatırımdan (örneğin mevduat veya gerçek bir para piyasası fonu) elde edeceği getiri esas alınarak hesaplama.
Hangi yöntemin uygulanacağı, davanın hukuki dayanağına ve somut olaya göre değişir. Bu konuda bilirkişi incelemesi belirleyici olacaktır. Zarar miktarı dava açılırken tam olarak belirlenemiyorsa, belirsiz alacak davası (HMK m.107) yolu değerlendirilebilir.
Davalı 1: Portföy Yönetim Şirketi
Portföy yönetim şirketi, fonu yatırımcılar adına ve yararına yönetmekle yükümlü olan kuruluştur. Şirketin yükümlülükleri, sermaye piyasası mevzuatından, fon içtüzüğünden ve izahnameden doğar. Başlıca sorumluluk sebepleri şunlardır:
- Yatırım stratejisinden sapma: İzahnamede belirtilen yatırım stratejisinin ve risk profilinin dışına çıkılması.
- Portföy sınırlamalarının ihlali: Tek bir ihraççıya veya gruba yatırım sınırlarının, likidite kurallarının veya çeşitlendirme yükümlülüklerinin aşılması.
- Çıkar çatışması: Fon varlıklarının kurucu, yöneticiler veya ilişkili kişilerin yararına kullanılması, ilişkili taraf işlemleri.
- Değerleme hataları: Portföy değerinin gerçeğe aykırı hesaplanması, yatırımcıların yanıltılması.
- Yanıltıcı bilgilendirme: Kamuyu aydınlatma belgelerinde, reklamlarda veya yatırımcı iletişiminde gerçeğe aykırı bilgi verilmesi.
- Risk yönetimi eksikliği: Likidite riskinin yönetilmemesi, stres testlerinin yapılmaması.
Tahsil sorunu: Portföy yönetim şirketinin malvarlığı, yüz binlerce yatırımcının zararını karşılamaya yetmeyebilir. Şirketin malvarlığı ayrıca soruşturma tedbirlerine ve diğer alacaklıların taleplerine konu olabilir. Bu nedenle ihtiyati haciz yolunun erken değerlendirilmesi ve diğer sorumluların da davaya dahil edilmesi önemlidir.
Davalı 2: Yöneticiler ve Sorumlu Kişiler
Portföy yönetim şirketinin yönetim kurulu üyeleri, genel müdürü, fon yöneticileri ve kararlarda etkili olan diğer kişiler. Hukuka aykırı eylemleriyle yatırımcılara doğrudan zarar vermişlerse, haksız fiil hükümleri (TBK m.49 vd.) uyarınca kişisel olarak sorumlu tutulabilir. Birden fazla kişinin birlikte zarara yol açması halinde, bu kişiler zarardan müteselsilen sorumlu olabilir (TBK m.61).
Yöneticilere karşı açılacak davalarda, ceza soruşturmasındaki tespitler ve SPK raporları özellikle önemlidir. Soruşturma kapsamında yöneticilerin malvarlıkları üzerine konulan tedbirler, ileride tahsil imkânı bakımından da önem taşır. Ancak bu tedbirler ceza soruşturması amacıyla konulduğundan, yatırımcının kendi alacağı için ayrıca ihtiyati haciz talep etmesi gerekebilir.
Davalı 3: Saklayıcı Kuruluş
Fon portföyündeki varlıkları saklayan kuruluş, yalnızca “kasa” işlevi görmez. Mevzuat, saklayıcı kuruluşa fonun sermaye piyasası mevzuatına, içtüzüğe ve izahnameye uygun yönetilip yönetilmediğini gözetme ve aykırılıkları bildirme yükümlülüğü yükler. Saklayıcı kuruluşun sorumluluğu şu hallerde gündeme gelebilir:
- Portföy sınırlamalarının açıkça aşıldığını fark etmesine rağmen bildirimde bulunmaması
- Mevzuata aykırı işlemlerin gerçekleşmesine göz yumması
- Fon varlıklarının kaydı ve muhafazasında kusurlu davranması
Saklayıcı kuruluşun sorumluluğu, gözetim yükümlülüğünün kapsamı ve somut olayda neyi bilebileceği ile sınırlıdır. Ancak genellikle mali gücü yüksek kuruluşlar olduklarından, tahsil kabiliyeti bakımından önemli davalılardır.
Davalı 4: Fonu Satan Banka veya Aracı Kurum (Dağıtıcı)
Yatırımcıların önemli bir kısmı, fonları bankalarının veya aracı kurumlarının mobil uygulamaları üzerinden satın almıştır. Dağıtıcı kuruluşun sorumluluğu, pek çok yatırımcı için en somut ve en güçlü tazminat yoludur.
Dağıtıcının Yükümlülükleri
- Bilgilendirme yükümlülüğü: Fonun riskleri, yatırım stratejisi, maliyetleri ve iade koşulları hakkında yatırımcıyı açık, anlaşılır ve yanıltıcı olmayan şekilde bilgilendirmek.
- Uygunluk değerlendirmesi: Yatırımcının bilgi düzeyi, deneyimi, finansal durumu ve risk toleransına göre ürünün uygun olup olmadığını değerlendirmek. Uygun değilse yatırımcıyı uyarmak.
- Nitelikli yatırımcı kontrolü: Serbest fonların yalnızca nitelikli yatırımcılara satılmasını sağlamak.
- Reklam ve tanıtım kuralları: Fonları gerçeğe aykırı, abartılı veya yanıltıcı ifadelerle tanıtmamak.
- Talimatların doğru işlenmesi: Alım ve iade talimatlarını mevzuata ve fon içtüzüğüne uygun şekilde işlemek.
Dağıtıcının Sorumluluğunu Doğurabilecek Durumlar
- Yatırımcıya fonun “mevduat gibi”, “risksiz”, “garantili” veya “anapara korumalı” olduğunun söylenmesi
- Banka personelinin, yatırımcının risk profiline uygun olmadığı halde yüksek riskli fonları önermesi
- Nitelikli yatırımcı şartlarını taşımayan yatırımcıya serbest fon satılması veya yatırımcının hazır formlarla nitelikli yatırımcı beyanına yönlendirilmesi
- Uygunluk testinin hiç yapılmaması veya sonuçlarının dikkate alınmaması
- Mobil uygulamada yüksek riskli fonların, düşük riskli ürünler gibi öne çıkarılması
- İade talimatlarının hatalı veya geç işlenmesi
Bankaların Özen Yükümlülüğü
Yargıtay, bankaların güven kurumu niteliğinde olduğunu ve ağırlaştırılmış özen yükümlülüğü taşıdığını çeşitli kararlarında vurgulamaktadır:
Yargıtay 11. Hukuk Dairesi, E. 2020/5738, K. 2020/4350, T. 22.10.2020: Kredi kartından rıza dışı yapılan işlemler nedeniyle açılan tazminat davasında, bankaların özel mevzuata tabi uzman kuruluşlar olarak objektif özen yükümlülüğü altında bulunduğu ve hafif kusurlarından dahi sorumlu olduğu belirtilmiştir.
Bu karar, doğrudan yatırım fonu satışına ilişkin olmasa da, bankaların müşterilerine karşı özen yükümlülüğünün kapsamına ilişkin genel ilkeyi yansıtmaktadır. Fon satışlarında bu ilkenin nasıl uygulanacağı, somut olayın koşullarına ve yargı kararlarına göre şekillenecektir.
Yatırımcının Kendi Beyanlarının Etkisi
Dağıtıcı kuruluşlar, savunmalarında genellikle yatırımcının risk bildirim formunu imzaladığını, uygunluk testini tamamladığını veya nitelikli yatırımcı beyanında bulunduğunu ileri sürecektir. Bu belgeler, yatırımcının aleyhine delil olarak kullanılabilir. Ancak:
- Belgelerin gerçekten yatırımcı tarafından, bilerek ve anlayarak imzalanıp imzalanmadığı,
- Mobil uygulamada “onayla” butonuna basılarak geçilen metinlerin gerçek bir bilgilendirme niteliği taşıyıp taşımadığı,
- Personelin yönlendirmesiyle doldurulan formların yatırımcının gerçek durumunu yansıtıp yansıtmadığı,
- Nitelikli yatırımcı beyanının dağıtıcı tarafından belgelere dayalı olarak doğrulanıp doğrulanmadığı
soruları, davanın sonucunu belirleyecektir.
Davalı 5: Bağımsız Denetim Kuruluşu
Bağımsız denetim kuruluşu fonun finansal tablolarını denetler. Gerçeğe aykırı değerlemeleri veya önemli mevzuat ihlallerini tespit etmesi gerekirken etmemiş olabilir. Bu durumda denetim raporunun doğruluğundan sorumlu tutulabilir. Bu sorumluluk, denetim standartlarına uyulup uyulmadığı ve denetçinin makul özeni gösterip göstermediği çerçevesinde değerlendirilir.
Davalı 6: Devlet ve SPK (İdari Yargı)
Zararın, düzenleyici otoritenin denetim görevini gereği gibi yerine getirmemesinden doğduğu ileri sürülebilir. Bu iddia adli yargıda değil, idari yargıda tam yargı davası yoluyla ileri sürülür. Bu yol için önce idareye başvurulur (İYUK m.13). İdare talebi reddederse veya süresinde cevap vermezse idare mahkemesinde dava açılır. Hizmet kusurunun ve illiyet bağının ispatı, bu davaların en zor yönüdür. İdari yargı yolu, diğer davalılara karşı açılacak davalara alternatif değil, onları tamamlayıcı bir yol olarak düşünülmelidir.
Hangi Mahkemede Dava Açılır?
- Görevli mahkeme: Sermaye piyasası işlemlerinden ve bankacılık işlemlerinden doğan uyuşmazlıklar kural olarak ticari dava niteliğindedir ve asliye ticaret mahkemelerinde görülür. Yatırımcının gerçek kişi olması ve işlemi ticari veya mesleki olmayan amaçlarla yapması halinde tüketici mahkemelerinin görevli olup olmayacağı tartışılabilir. Sermaye piyasası işlemlerinin tüketici işlemi sayılıp sayılmayacağı konusunda farklı görüşler bulunduğundan, görevli mahkemenin dava açılmadan önce dikkatle belirlenmesi gerekir. Yanlış mahkemede açılan dava görevsizlik kararıyla zaman kaybına yol açar.
- Yetkili mahkeme: Genel yetki kuralına göre davalının yerleşim yeri (şirket merkezi) mahkemesi yetkilidir. Haksız fiil davalarında zararın meydana geldiği veya zarar görenin yerleşim yeri mahkemesi de yetkili olabilir. Sözleşmelerdeki yetki şartlarının geçerliliği de ayrıca değerlendirilmelidir.
- İdari yargı: SPK’ya karşı açılacak davalar idare mahkemesinde görülür.
Dava Öncesi Zorunlu Arabuluculuk
Konusu bir miktar paranın ödenmesi olan ticari davalarda ve tüketici uyuşmazlıklarında, dava açılmadan önce arabulucuya başvurulması dava şartıdır. Arabuluculuk sürecinde:
- Başvuru, adliyelerdeki arabuluculuk bürolarına yapılır.
- Taraflar bir araya gelerek uzlaşma imkânını değerlendirir.
- Anlaşma sağlanırsa, anlaşma belgesi ilam niteliğinde belge hükmündedir.
- Anlaşma sağlanamazsa düzenlenen son tutanak ile dava açılabilir.
Arabuluculuk, özellikle dağıtıcı bankalarla yapılacak uyuşmazlıklarda, uzun yargılama süreçlerine girmeden çözüm imkânı sunabilir. Arabuluculuk başvurusu zamanaşımını durdurur. Ancak sürelerin takibi yine de önemlidir.
Zamanaşımı Süreleri
Tazminat talebinin hukuki dayanağına göre farklı zamanaşımı süreleri uygulanır:
| Talebin dayanağı | Zamanaşımı |
|---|---|
| Haksız fiil (TBK m.49 vd.) | Zararın ve tazminat yükümlüsünün öğrenilmesinden itibaren 2 yıl, her halde fiilden itibaren 10 yıl (TBK m.72) |
| Fiilin aynı zamanda suç oluşturması | Ceza kanunlarında daha uzun bir zamanaşımı öngörülmüşse, o süre (TBK m.72) |
| Sözleşmeye aykırılık | Genel olarak 10 yıl (TBK m.146). Bazı sözleşme türlerinde 5 yıl (TBK m.147) |
| İdari yargı (tam yargı) | Öğrenmeden itibaren 1 yıl, her halde eylemden itibaren 5 yıl içinde idareye başvuru (İYUK m.13) |
Zamanaşımı, zararın öğrenildiği tarihte başlar. Fon krizinde bu tarihin hangisi olduğu tartışılabilir. İşleme kapatma tarihi de, tasfiye ödemelerinin kesinleştiği tarih de savunulabilir. Temkinli yaklaşım, en erken başlangıç tarihini esas alarak hareket etmektir.
İhtiyati Haciz ve İhtiyati Tedbir
Sorumluların malvarlığının dava sürecinde elden çıkarılması veya tüketilmesi riskine karşı, dava açılmadan önce veya dava sırasında ihtiyati haciz talep edilebilir. İhtiyati haciz için alacağın vadesinin gelmiş olması ve alacağın varlığının yaklaşık olarak ispatlanması gerekir. Mahkeme teminat isteyebilir. Soruşturma kapsamında şüphelilerin malvarlığı üzerine konulan tedbirler, yatırımcıların alacağını doğrudan güvence altına almadığından, ihtiyati haciz yolunun ayrıca değerlendirilmesi önemlidir.
Tazminat Davasında Deliller
- Hesap ekstreleri, alım ve iade dekontları, MKK kayıtları
- Uygunluk testi sonuçları, risk bildirim formları, nitelikli yatırımcı beyanları
- Banka veya aracı kurum personeliyle yazışmalar, telefon kayıtları, mesajlar
- Mobil uygulamadaki ürün tanıtımları, bildirimler ve reklamlar (ekran görüntüleriyle)
- Fonun izahnamesi, yatırımcı bilgi formu, içtüzüğü ve portföy dağılım raporları
- SPK inceleme raporları, ceza soruşturmasındaki bilirkişi ve MASAK raporları
- Tanık beyanları
- Zararın hesaplanması için bilirkişi incelemesi
Örnek Durumlarla Tazminat Talebi
Aşağıdaki örnekler, farklı yatırımcı durumlarında tazminat talebinin hangi davalılara ve hangi gerekçelerle yöneltilebileceğine ilişkin genel bir fikir vermek amacıyla hazırlanmıştır.
| Durum | Muhtemel davalı | Öne çıkan gerekçe |
|---|---|---|
| Banka şubesinde “mevduattan daha iyi, riski yok” denilerek serbest fona yönlendirilen emekli | Dağıtıcı banka | Yanıltıcı bilgilendirme, uygunluk değerlendirmesi yapılmaması, nitelikli yatırımcı kuralına aykırılık |
| Mobil uygulamadan, uygulamanın “en çok kazandıran fonlar” listesine bakarak para piyasası fonu alan yatırımcı | Portföy yönetim şirketi. Saklayıcı, dağıtıcı (somut olaya göre) | Para piyasası fonu kurallarına aykırı portföy, gözetim eksikliği, yanıltıcı ürün sunumu |
| İzahnamede “çeşitlendirilmiş portföy” denilen, fiilen birkaç sığ hisseye yoğunlaşmış fona yatırım yapan yatırımcı | Portföy yönetim şirketi. Yöneticiler. Saklayıcı | İzahnameye aykırı yönetim, kamuyu aydınlatma belgelerinden sorumluluk |
| Aracı kurum personelinin kişisel yönlendirmesiyle büyük tutarda fon alan yatırımcı | Aracı kurum, ilgili personel | Özen ve sadakat yükümlülüğünün ihlali, çıkar çatışması |
| İade talimatı hatalı işlendiği için öncelikli ödeme kapsamı dışında kalan yatırımcı | Dağıtıcı kuruluş | Talimatın mevzuata ve içtüzüğe uygun işlenmemesi |
Manevi Tazminat Talep Edilebilir mi?
Fon krizinde uğranılan zarar esas olarak maddi zarardır. Manevi tazminat ise kişilik haklarının ihlali halinde gündeme gelir (TBK m.58). Birikimlerini kaybeden yatırımcıların yaşadığı üzüntü ve sıkıntı anlaşılır olmakla birlikte, salt malvarlığı kaybı kural olarak manevi tazminat için yeterli görülmez. Ancak somut olayda kişilik haklarını ağır şekilde zedeleyen ayrı bir davranış bulunabilir. Yatırımcının itibarını zedeleyen işlemler veya ağır aldatma buna örnektir. Bu hallerde manevi tazminat talebi ayrıca değerlendirilebilir.
Faiz, Harç ve Yargılama Giderleri
- Faiz: Haksız fiil hallerinde tazminata, kural olarak zararın doğduğu tarihten itibaren faiz talep edilebilir. Ticari işlerde ticari faiz uygulanıp uygulanmayacağı, işlemin niteliğine göre değerlendirilir.
- Harç: Tazminat davalarında dava değeri üzerinden nispi harç ödenir. Zararın tam olarak belirlenemediği durumlarda belirsiz alacak davası açılması, başlangıçta daha düşük bir değer üzerinden harç ödenmesine imkân verir.
- Yargılama giderleri: Bilirkişi ücreti, tanık ve tebligat masrafları gibi giderler davayı açan tarafından peşin ödenir. Davanın sonunda haksız çıkan tarafa yükletilir.
- Adli yardım: Yargılama giderlerini karşılayamayacak durumda olan ve davasında haklı olduğu izlenimi veren kişiler, adli yardım talebinde bulunabilir (HMK m.334 vd.).
Yüksek tutarlı olmayan zararlarda, dava masraflarının ve süresinin beklenen faydayla orantılı olup olmadığı dava açılmadan önce değerlendirilmelidir. Bu tür durumlarda arabuluculuk veya dağıtıcı kuruluşla doğrudan yazışma yoluyla çözüm aranması daha verimli olabilir.
Dağıtıcı Kuruluşa İlk Başvuru: Yazılı Talep
Dava veya arabuluculuk öncesinde fonu satan banka veya aracı kuruma yazılı başvuru yapılabilir. Bu başvuru hem çözüm imkânı sağlar hem de delil toplanmasına yardımcı olur. Bu başvuruda:
- Yatırımcıya ait uygunluk testi sonuçlarının, risk bildirim formlarının, nitelikli yatırımcı beyanlarının ve işlem kayıtlarının bir örneğinin verilmesi,
- İade talimatlarının durumunun yazılı olarak bildirilmesi,
- Yatırımcının fona hangi kanal ve bilgilendirmeyle yönlendirildiğine ilişkin kayıtların (varsa telefon kayıtları dahil) korunması
talep edilebilir. Kuruluşun cevabı veya cevap vermemesi, ileride açılacak davada önemli bir delil niteliği taşıyabilir. Kişisel verilere ilişkin kayıtlar için, kişisel verilerin korunması mevzuatı kapsamında veri sorumlusuna başvuru hakkı da kullanılabilir.
Dava Stratejisi: Nasıl Bir Yol İzlenmeli?
- Önce durum tespiti: Fon türü, yatırım tarihleri, satış kanalı, yatırımcının nitelikli yatırımcı olup olmadığı ve talimat durumu belirlenmelidir.
- Belgelerin toplanması: Dağıtıcı kuruluştan, yatırımcıya ait tüm kayıtların (uygunluk testi, beyanlar, işlem kayıtları) bir örneği yazılı olarak istenmelidir.
- Davalıların belirlenmesi: Her davalının hangi yükümlülüğü ihlal ettiği ayrı ayrı belirlenmeli. Tahsil kabiliyeti de dikkate alınmalıdır.
- Zamanaşımı ve ihtiyati haciz: Sürelerin kaçırılmaması ve malvarlığının korunması için erken hareket edilmelidir.
- Arabuluculuk: Özellikle dağıtıcı kuruluşlarla uyuşmazlıklarda arabuluculuk sürecinin etkin kullanılması.
- Ceza soruşturmasının takibi: Ceza dosyasındaki raporlar ve tespitler hukuk davasında kullanılmalıdır.
- Tasfiyenin takibi: Tasfiye ödemeleri, zarar miktarını belirleyeceğinden düzenli olarak kaydedilmelidir.
Fon Mağdurları Tazminat Davası Hakkında Sıkça Sorulan Sorular
Fon mağdurları tazminat davası açabilir mi?
Evet. Dava portföy yönetim şirketine, yöneticilere, saklayıcıya, dağıtıcı kuruluşa veya bağımsız denetçiye karşı açılabilir. Bunun için mevzuat veya sözleşme ihlali ispatlanmalıdır. İhlal ile zarar arasındaki illiyet bağı da gösterilmelidir.
Fonu aldığım bankaya dava açabilir miyim?
Bankanın bilgilendirme, uygunluk değerlendirmesi veya nitelikli yatırımcı kontrolü gibi yükümlülüklerini ihlal ettiği ispatlanabilirse bankanın sorumluluğu gündeme gelir.
Tazminat davası hangi mahkemede açılır?
Kural olarak asliye ticaret mahkemesinde açılır. Yatırımcının tüketici sıfatına göre tüketici mahkemesinin görevli olup olmayacağı tartışılabilir. SPK’ya karşı davalar idare mahkemesinde görülür.
Dava açmadan önce arabulucuya gitmek zorunlu mu?
Konusu bir miktar para olan ticari davalarda ve tüketici uyuşmazlıklarında dava öncesi arabuluculuk dava şartıdır.
Tazminat davası açma süresi ne kadar?
Haksız fiile dayanan taleplerde zararın ve sorumlunun öğrenilmesinden itibaren 2 yıl, her halde 10 yıldır. Fiil suç oluşturuyorsa daha uzun ceza zamanaşımı uygulanabilir. Sözleşmeye dayanan taleplerde süreler farklıdır.
Tasfiye bitmeden dava açmalı mıyım?
Zarar miktarı tasfiye sonunda netleşecektir. Ancak zamanaşımı ve malvarlığının kaybolma riski nedeniyle belirsiz alacak davası veya ihtiyati haciz gibi yollarla erken hareket etmek gerekebilir.
Risk formunu imzaladım, yine de dava açabilir miyim?
İmzalanan formlar aleyhinize delil olarak kullanılabilir. Ancak formların gerçek bir bilgilendirme niteliği taşıyıp taşımadığı ve nasıl imzalandığı dava sürecinde değerlendirilir.
Sonuç: Fon Mağdurları Tazminat Davası İçin Yol Haritası
Fon krizinde tazminat davası, tasfiyede karşılanmayan zararın giderilmesi için önemli bir yoldur. Ancak başarısı, her davalının hangi yükümlülüğü ihlal ettiğinin somut delillerle ortaya konulmasına bağlıdır. Öne çıkan dayanaklar şunlardır: dağıtıcı kuruluşların bilgilendirme ve uygunluk yükümlülükleri ile serbest fonlardaki nitelikli yatırımcı kuralı. Portföy yönetim şirketinin mevzuata aykırı yönetimi ve yöneticilerin kişisel sorumluluğu da bu listeye girer. Zamanaşımı sürelerinin takibi, arabuluculuk şartı ve ihtiyati haciz gibi usul araçlarının zamanında kullanılması, davanın sonucunu doğrudan etkiler.
Bu konudaki diğer rehberler:
Fon Mağdurları Tazminat Davası Öncesinde Hukuki Değerlendirme
Davalının doğru belirlenmesi, zorunlu arabuluculuk, zamanaşımı ve delillerin toplanması davanın sonucunu doğrudan etkiler. Dosyanızı, ceza soruşturması ile tazminat talebini birlikte yürütebilecek bir avukatla değerlendirebilirsiniz.
Bursa Ceza Avukatı Avukat’a Sor
Danışmanlık ücretlidir. Avukatlık Kanunu gereği ücretsiz hukuki danışmanlık verilememektedir. Ücretler TBB Avukatlık Asgari Ücret Tarifesi esas alınarak belirlenir.
Bu makale, Av. Mustafa Yılmaz Hukuk Bürosu tarafından genel bilgilendirme amacıyla hazırlanmıştır ve 5 Ekim 2026 tarihindeki mevzuat ile resmî duyurular esas alınmıştır. Soruşturma devam etmektedir ve ilgili kişiler hakkında masumiyet karinesi geçerlidir. Makale hukuki danışmanlık veya yatırım tavsiyesi niteliği taşımaz.